📌 In sintesi
Se cerchi un conto principale per stipendio, bonifici, carta e spese quotidiane, partirei da N26. È una banca, assegna normalmente un IBAN italiano ai nuovi clienti in Italia e il piano Standard non ha canone. La carta virtuale è inclusa; quella fisica, invece, costa.
Se vuoi soprattutto mandare soldi agli amici e pagare con il QR, sceglierei Satispay. Oggi ha anche IBAN LU, bonifici, carte Mastercard e prodotti finanziari, ma non devi attivare tutto: il servizio base continua a funzionare senza carta.
La soluzione più sensata per molti è usarle insieme: N26 fa il lavoro da conto, Satispay quello da app di pagamento.
“Non scegliere contando le funzioni. Scrivi le tre cose che fai più spesso: se trovi stipendio, bonifici e carta guarda N26; se trovi amici, bar e QR guarda Satispay.”
Come ho fatto questo confronto
Ho controllato questa pagina l'11 settembre 2026, partendo dalle guide N26 e Satispay già aggiornate e separando ciò che spesso viene messo nello stesso calderone: saldo bancario, moneta elettronica, carta, fondo monetario e investimenti.
La mia esperienza personale pesa soltanto dove c'è davvero. Satispay la uso da anni; N26 l'ho aperta recentemente. Quando una funzione l'ho solo verificata nei documenti o vista nell'app, non te la racconto come se la usassi da mesi.
Le differenze che contano davvero
A prima vista entrambe ti fanno muovere denaro dal telefono. È qui che nasce l'equivoco. N26 parte dal conto bancario e aggiunge carta, Spaces e funzioni da viaggio. Satispay parte da P2P e QR e oggi aggiunge IBAN, carte e prodotti finanziari.
- Come conto principale: N26 è la scelta più naturale.
- Per dividere una cena o pagare al bar: Satispay è più immediata se la rete è già presente.
- Per la carta: N26 parte dalla virtuale; su Satispay la carta richiede un piano opzionale.
- Per il risparmio: Spaces e Salvadanaio Remunerato fanno due lavori completamente diversi.
- Per la protezione: garanzia dei depositi e safeguarding non sono sinonimi.
Conto e pagamenti: cosa cambia davvero
| Voce | N26 | Satispay |
|---|---|---|
| Categoria | Banca digitale | Conto di moneta elettronica e rete P2P/QR |
| Entità | N26 Bank SE, Succursale Italiana | Satispay Europe S.A. |
| Canone base | Standard: 0 €/mese | Consumer base: 0 €/mese; opzioni e operazioni specifiche possono costare |
| IBAN | IT per i nuovi rapporti italiani idonei | LU personale, se attivato |
| Stipendio | Sì | Ricevibile via bonifico sull'IBAN LU; verifica la procedura del datore |
| Bonifici | SEPA ordinari e istantanei secondo condizioni | SEPA ordinari in entrata e uscita, distinti dal P2P |
| P2P | Trasferimenti e richieste in app | Invio e richiesta denaro tra utenti, funzione centrale |
| QR | Non è il centro del servizio | Rete proprietaria presso gli esercenti compatibili |
| Carta base | Virtuale inclusa; fisica 10 € su Standard alla verifica | Nessuna carta necessaria o inclusa nel servizio base |
| Carte opzionali | Carta fisica e carte premium secondo piano | Red con Plus, Metal con Metal, Velvet con Velvet |
| Uso principale | Conto, stipendio, carta e bonifici | P2P e QR; IBAN, carte e finanza sono estensioni |
Budget, conto collegato e IBAN Satispay
Qui vale la pena fermarsi, perché tre cose diverse vengono spesso chiamate “conto Satispay”. La Disponibilità è il saldo che usi nell'app. Il Budget è il livello che vuoi mantenere. Il conto bancario esterno collegato serve a regolare la differenza secondo il meccanismo previsto.
L'IBAN Satispay, invece, inizia con LU e serve per inviare e ricevere bonifici SEPA direttamente sulla Disponibilità. Non sostituisce automaticamente il conto esterno e non trasforma Satispay in un conto corrente bancario.
Carta, viaggi e uso all'estero
Se vuoi partire senza canone e pagare subito con il telefono, N26 è più lineare: Standard include la carta virtuale, che puoi aggiungere al wallet. La carta fisica costa 10 €. Con Satispay base non hai bisogno di una carta per P2P e QR; per usarla sul circuito Mastercard devi valutare Plus, Metal o Velvet.
I piani Satispay costavano alla verifica 3,99 €, 9,99 € e 39,99 € al mese. Includono rispettivamente Red, Metal e Velvet. Non stai pagando soltanto il materiale della carta: dentro ci sono Punti, soglie, ricariche, assistenza e coperture secondo piano.
| Voce | N26 | Satispay |
|---|---|---|
| Prelievi | Standard: 3 al mese in euro senza commissione N26 | Con carta: Plus 200 €, Metal 400 €, Velvet 800 € oppure 5 operazioni, al primo limite raggiunto |
| Cambio | Pagamenti in valuta senza commissione N26; sui prelievi fuori euro conta il piano | Tasso Mastercard; condizioni e soglie dipendono dal piano |
| Uso all'estero | Sì, uso naturale del conto e della carta | Sì con carta Mastercard; il QR dipende dalla rete |
| Wallet | Apple Pay e Google Pay | Apple Pay e Google Pay per le carte |
| Spaces | Organizzazione del saldo e automazioni secondo piano | Non applicabile |
| Punti | Nessun equivalente generale considerato qui | Punti sulle operazioni idonee; moltiplicatori secondo piano |
| Assicurazioni | Da Go; più ampie su Metal | Collegate ai piani; controlla il fascicolo |
| Limite principale | Meno utile su P2P e QR | La carta comporta un abbonamento |
“Se vuoi Satispay soltanto per pagare il bar o rimborsare gli amici, resta sul servizio base. Una carta in più ha senso solo se il piano ti restituisce più del canone che paghi.”
P2P e QR: qui Satispay gioca in casa
È la parte in cui Satispay continua a sembrarmi più naturale. Scegli un contatto, inserisci l'importo e invii il denaro; in negozio controlli esercente e cifra e confermi. Non parte un bonifico bancario per ogni pagamento: usi la Disponibilità presente nell'app.
N26 permette trasferimenti e richieste, ma non userei più MoneyBeam come etichetta centrale senza una conferma chiara nell'offerta italiana corrente. Nel P2P conta soprattutto dove sono i tuoi contatti. Se tutti usano già Satispay, hai già la risposta.
Spaces e Punti: due funzioni che non vanno confrontate
Gli Spaces N26 dividono il saldo in sotto-sezioni. Servono per organizzare spese, obiettivi e automazioni; da alcuni piani possono anche essere condivisi. I soldi restano depositi presso la stessa banca e gli Spaces non moltiplicano il limite della garanzia.
I Punti Satispay sono invece un programma fedeltà. Li ottieni sulle operazioni idonee e li usi secondo le possibilità mostrate nell'app. Non sono cashback automatico, non hanno un valore fisso e non servono a separare il saldo.
Risparmio e investimenti: non fermarti al nome
| Voce | N26 | Satispay |
|---|---|---|
| Prodotto remunerato | Instant Savings non conteggiato come vantaggio italiano finché disponibilità, piano e tasso non sono verificabili per un nuovo cliente | Salvadanaio Remunerato |
| Natura | Spaces: suddivisioni del deposito, non investimento | Quote del fondo monetario Amundi Euro Liquidity Select R2 (C) |
| Rendimento | Nessun rendimento attribuito agli Spaces | Variabile; il 2,37% era una stima annualizzata del 15 giugno 2026 |
| Investimenti | Non equiparati agli Spaces in questo confronto | Oltre 1.000 azioni ed ETF, catalogo dinamico |
| Costo | Dipende dall'eventuale prodotto separato | 0,89 € per acquisto e 0,89 € per vendita, più spread, TER, imposte e possibili oneri |
| Protezione saldo | Garanzia sui depositi idonei | Safeguarding della moneta elettronica |
| Fondo o safeguarding | EdB fino a 100.000 € aggregati | Nessun massimale DGS sul saldo; fondo e investimenti hanno regole proprie |
| Fiscalità | Prodotti separati da verificare singolarmente | IBAN LU da valutare; azioni/ETF dichiarativi; Salvadanaio con gestione fiscale prevista dal prodotto |
| Bonus | Invita amici in app, importo non fisso | Codice 74DCV4; premio e requisiti variabili |
Instant Savings N26: perché lo lascio fuori dal verdetto
Instant Savings esiste nell'ecosistema N26, ma non gli assegno un tasso e non lo considero un vantaggio certo per l'Italia. Per farlo dovrei poter verificare insieme disponibilità per un nuovo cliente italiano, piano richiesto, tasso corrente e protezione applicabile.
Finché questi elementi non risultano tutti chiari, preferisco lasciarlo fuori dal verdetto. È meno spettacolare, ma evita di consigliarti un conto sulla base di una funzione che potresti non trovare nel tuo profilo.
Salvadanaio Remunerato o Spaces? Non sono la stessa cosa
Gli Spaces servono a dividere il tuo deposito N26. Il Salvadanaio Remunerato compra invece quote del fondo monetario Amundi Euro Liquidity Select R2 (C), ISIN FR001400UPG2. Il capitale non è garantito e il valore può scendere.
Il 2,37% pubblicato nel 2026 era un rendimento annualizzato stimato al 15 giugno, netto dei costi del fondo ma lordo delle imposte. Non è un interesse pagato da Satispay e non va lasciato senza data. I costi interni indicativi del fondo erano circa lo 0,21% annuo.
“Il nome Salvadanaio fa pensare a soldi parcheggiati. Qui stai investendo in un fondo: rischio basso non significa rischio zero, e il rendimento che vedi oggi non è promesso per domani.”
Investimenti Satispay: semplici da aprire, non sempre economici
Azioni ed ETF sono offerti da Satispay Invest S.A.; Upvest Securities GmbH esegue, regola e custodisce gli strumenti. Il catalogo pubblicizzato supera 1.000 strumenti ed è dinamico. Puoi comprare frazioni e impostare piani ricorrenti.
La commissione è facile da capire: 0,89 € per l'acquisto singolo e 0,89 € per la vendita. Il problema arriva con gli importi piccoli. Su 1 € la sola commissione di acquisto pesa l'89%; su 10 € l'8,9%; su 100 € lo 0,89%. Poi restano spread, TER, tasse ed eventuali oneri di terzi.
I PAC su alcuni ETF Vanguard possono non pagare la commissione di acquisto, ma non diventano completamente gratuiti. Per un residente italiano, azioni ed ETF vanno inoltre considerati in regime dichiarativo.
Sicurezza: due protezioni diverse
Non direi che una è “sicura” e l'altra no. Direi esattamente quale rapporto stai aprendo. Con N26 depositi denaro presso una banca; con Satispay detieni moneta elettronica presso un IMEL. La protezione cambia, e cambia di nuovo quando passi agli investimenti.
| Voce | N26 | Satispay |
|---|---|---|
| Entità | N26 Bank SE, Succursale Italiana | Satispay Europe S.A.; entità separate per investimenti |
| Licenza | Ente creditizio autorizzato in Germania | Istituto di moneta elettronica lussemburghese |
| Autorità | BaFin e Bundesbank; BCE nel quadro SSM; Banca d'Italia per la succursale | CSSF; CSSF e BaFin per entità e partner d'investimento |
| Protezione | Garanzia legale sui depositi idonei | Safeguarding dei fondi di moneta elettronica |
| Limite | 100.000 € complessivi per depositante presso N26 Bank SE | Nessun limite DGS equivalente; fondi salvaguardati secondo normativa |
| Prodotti esclusi | Perdite di mercato; gli Spaces non creano un secondo limite | Salvadanaio, azioni ed ETF seguono tutele e rischi propri |
| Reclami | Prima N26, poi gli organismi indicati nei documenti, incluso ABF per le materie applicabili | Prima l'entità contrattuale, poi CSSF o organismi indicati nei documenti |
| Storico regolamentare | Misure Banca d'Italia del 2022; onboarding disponibile, senza revoca formale totale pubblica individuata | Nessun provvedimento analogo richiamato in questa pagina |
Lo stato di N26 in Italia, senza scorciatoie
Oggi puoi aprire N26 in Italia. Questo è il dato pratico. Non significa però che io possa scrivere “blocco definitivamente revocato” senza una comunicazione formale. Il provvedimento di Banca d'Italia del 28 marzo 2022 e il limite di crescita BaFin rimosso dal 1° giugno 2024 erano due misure diverse.
La formula più corretta è questa: l'onboarding italiano è disponibile, ma non risulta pubblicata una comunicazione ufficiale di revoca formale totale delle misure italiane del 2022. Le misure BaFin del dicembre 2025 sull'organizzazione aziendale sono un altro capitolo e non dimostrano, da sole, un problema di solvibilità.
Bonus: consideralo soltanto alla fine
Su N26 il programma Invita amici è visibile in app, ma importo, destinatario e operazione qualificata possono cambiare. L'importo per l'invitato non è fisso: dipende dal percorso mostrato in quel momento in app, quindi non prenderlo come una cifra garantita.
Su Satispay il mio codice è 74DCV4. Invitante e invitato possono ricevere importi diversi; Budget, spesa richiesta e scadenza dipendono dalla campagna. Un vecchio screenshot da 30 € non è una promessa valida oggi.
Quando sceglierei N26
La sceglierei se vuoi un conto digitale essenziale, con IBAN italiano, carta, bonifici e una struttura più naturale per stipendio e spese mensili. Standard va bene per provarla senza canone, purché ti basti la carta virtuale; Smart ha più senso per gli Spaces; Go se viaggi davvero.
Quando sceglierei Satispay
La sceglierei se rimborsi spesso gli amici o paghi in negozi che accettano il QR. Resterei sul servizio base se non mi serve una carta. Valuterei Plus, Metal o Velvet soltanto dopo aver calcolato se Punti, prelievi, coperture e altri vantaggi ripagano davvero il canone.
La soluzione più naturale: N26 e Satispay insieme
Per me non sono doppioni. N26 può gestire la parte da conto: stipendio, bonifici, carta e spese. Satispay può restare pronta per una cena divisa con gli amici o un pagamento con QR. Il conto esterno collegato alimenta il Budget; l'IBAN LU Satispay resta una funzione distinta.
Il trucco è non attivare tutto solo perché c'è. Se Satispay ti serve per P2P e QR, non sei obbligato ad aggiungere una carta o investire. Se N26 ti serve da conto, non devi per forza salire di piano.
La mia esperienza: cosa ho provato e cosa no
N26 l'ho aperta recentemente con il piano Standard. Ho verificato apertura, IBAN italiano, carta virtuale e operatività di base. Carta fisica, prelievi, Spaces condivisi, assicurazioni e Instant Savings non hanno ancora un test personale sufficiente.
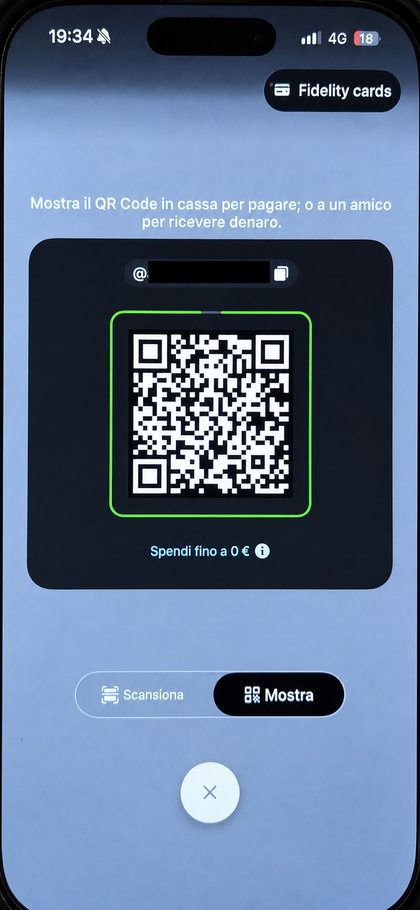
Satispay la uso da anni per P2P e QR. Ho provato recentemente il Salvadanaio Remunerato, ma non ho uno storico lungo. Carte Red, Metal e Velvet, Punti, azioni ed ETF e IBAN sono funzioni che ho visualizzato o studiato nei documenti, non esperienza consolidata.
N26
Satispay
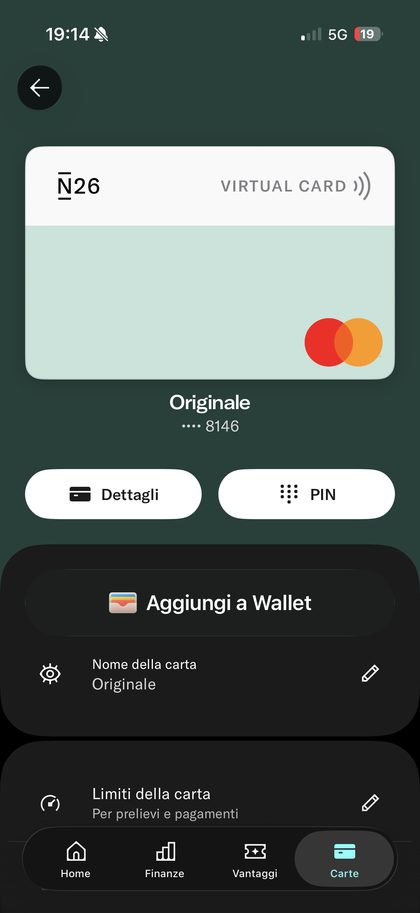
Carta virtuale verificata
QR usato da Alex
Altre funzioni, non direttamente confrontabili
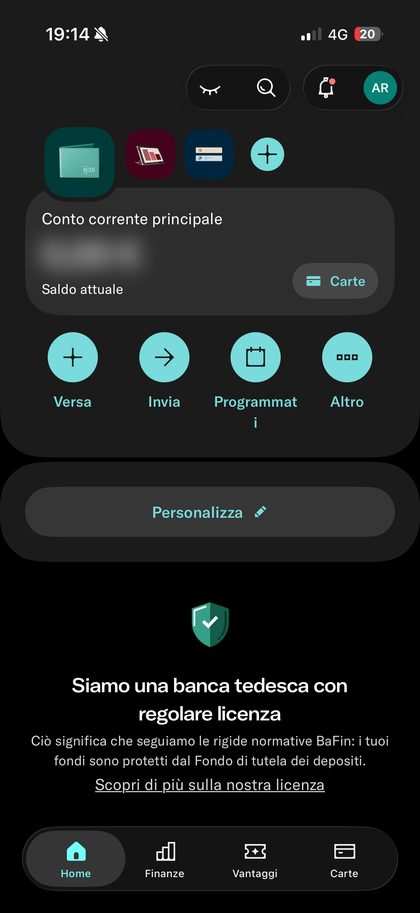
Conto corrente N26
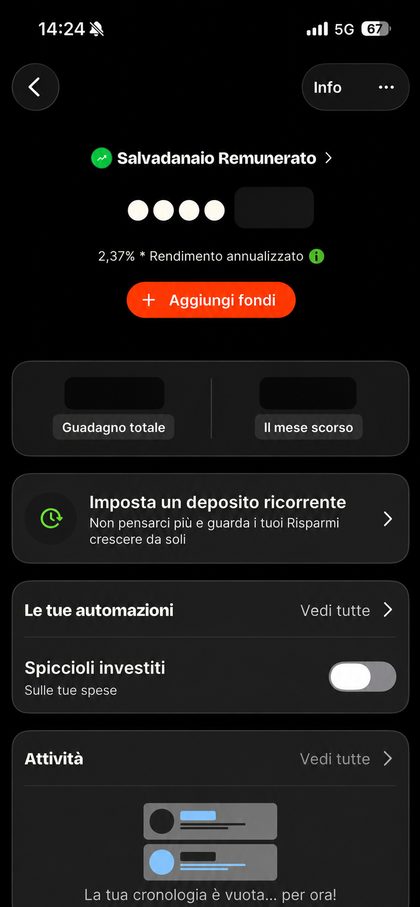
Salvadanaio Remunerato, provato di recente
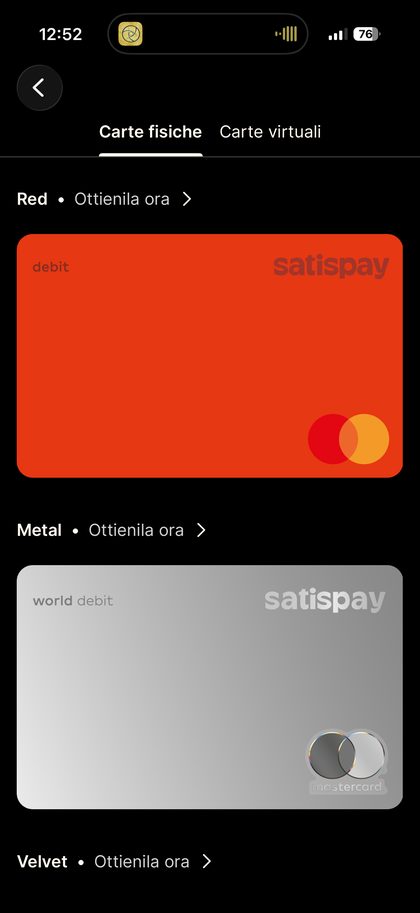
Carte visualizzate, non test di lungo periodo
Domande frequenti
N26 e Satispay sono la stessa cosa?
No. N26 è una banca digitale; Satispay è un istituto di moneta elettronica nato per P2P e QR, oggi ampliato con IBAN, carte e prodotti finanziari.
Quale conviene come conto principale?
N26. È più naturale per stipendio, carta, bonifici e addebiti. Satispay può ricevere e inviare bonifici, ma non è un conto corrente bancario.
Quale conviene per P2P?
Satispay, soprattutto se i tuoi contatti la usano già. P2P e QR restano il centro del servizio.
Satispay ha un IBAN?
Sì. È personale, inizia con LU e permette bonifici SEPA sulla Disponibilità. Non coincide con il conto esterno collegato.
Satispay ha una carta?
Sì. Red, Metal e Velvet sono associate ai piani Plus, Metal e Velvet. Il servizio base funziona anche senza carta.
Quale conviene all'estero?
N26 è più naturale come conto e carta da viaggio. Satispay funziona all'estero tramite le carte Mastercard opzionali.
Quale remunera il risparmio?
Il Salvadanaio Remunerato investe in un fondo monetario. Non paga interessi bancari. Instant Savings N26 non viene usato come vantaggio italiano senza disponibilità e tasso verificabili per un nuovo cliente.
Quale consente di investire?
Satispay offre azioni ed ETF tramite Satispay Invest e Upvest. Gli Spaces N26 servono a organizzare il saldo e non sono investimenti.
Quale protegge meglio il saldo?
N26 applica la garanzia tedesca sui depositi idonei fino a 100.000 € aggregati. Satispay applica il safeguarding alla moneta elettronica. Sono tutele diverse.
Posso usarli insieme?
Sì. N26 può coprire conto, stipendio, carta e bonifici; Satispay può restare dedicata a P2P e QR.
Approfondisci ogni servizio
- 🏦 Guida completa a N26: piani, IBAN, sicurezza e disponibilità italiana.Come funziona · Piani · Interessi · Sicurezza · Bonus · FAQ
- 📲 Guida completa a Satispay: P2P, carte, Punti, IBAN e Salvadanaio.Come funziona · Piani e carte · Sicurezza · Investimenti · Salvadanaio Remunerato · IBAN · Punti · Bonus · FAQ
Il mio verdetto
Se vuoi una risposta secca: N26 come conto principale, Satispay per P2P e QR. N26 parte avanti quando devi gestire stipendio, carta e bonifici. Satispay resta più comoda quando devi mandare 12 € a un amico o pagare al bar senza tirare fuori la carta.
Non sceglierei invece in base al bonus, al numero totale di funzioni o alla percentuale del Salvadanaio. Sceglierei il servizio che ti evita più passaggi nelle operazioni che fai davvero. E se le operazioni sono diverse, le userei insieme.
🚀 Hai capito quale ruolo ti serve?
Se cerchi un conto, approfondisci N26. Se ti interessano soprattutto P2P e QR, parti da Satispay. Se ti servono entrambe le cose, puoi usarle insieme dando a ciascuna un compito preciso.
Informazioni su questo confronto
Ho aperto N26 recentemente e uso Satispay da anni, ma non ho testato ogni funzione nello stesso modo. Quando manca esperienza diretta, mi baso sui documenti ufficiali e sulle guide verticali già revisionate. Questa pagina è informativa e non costituisce consulenza bancaria, finanziaria, legale o fiscale.
Trasparenza: alcuni collegamenti presenti nella pagina sono referral o affiliati. Se li utilizzi, AlexToolsBox può ricevere una ricompensa senza costi aggiuntivi per te. N26 può essere un collegamento commerciale o referral; il link Satispay usa il codice personale 74DCV4. Importo, destinatario, Budget, spesa richiesta e scadenza dipendono dalla campagna mostrata nel percorso ufficiale. Questo non determina il risultato del confronto.
Ultimo aggiornamento: