📌 In sintesi
Se vuoi comprare ETF, creare un PAC o gestire un portafoglio, partirei da Trade Republic. Se invece devi ricevere denaro dall’estero, cambiare valuta o fare trasferimenti internazionali, Wise è molto più centrato sul problema.
La sovrapposizione esiste, ma è più piccola di quanto sembri. Entrambi hanno una carta ed entrambi possono far lavorare una parte della liquidità, però lo fanno con prodotti, rischi e protezioni differenti. Per questo non li vedo come sostituti diretti: per molti utenti possono convivere benissimo, purché ciascuno abbia un ruolo preciso.
Come ho fatto il confronto
Ho rimesso mano a questa pagina l’11 settembre 2026, partendo dalle guide di Trade Republic e Wise, già riviste. Dove il vecchio confronto raccontava una cosa diversa dalle guide verticali, ho fatto prevalere queste ultime. È il motivo per cui qui non troverai più scorciatoie come “PAC gratis”, “tutto garantito” o “3% contro 2,02%”.
Ho anche separato quello che ho provato io da quello che arriva dai documenti ufficiali. Un acquisto fatto, un PAC attivato o un bonifico riuscito sono esperienza personale; licenze, tassi, costi e protezioni restano dati da controllare nelle condizioni. Mischiare le due cose renderebbe il racconto più sicuro, ma meno onesto.
Trade Republic o Wise? Le differenze in 30 secondi
- Vuoi investire con PAC e titoli? Guarda prima Trade Republic.
- Vuoi valute e trasferimenti internazionali? Guarda prima Wise.
- Vuoi un conto multivaluta? Wise; Trade Republic resta centrata sull'euro.
- Vuoi il regime amministrato? Trade Republic, se il tuo rapporto rientra davvero nella succursale italiana e nel perimetro coperto.
- Vuoi remunerare la liquidità? Confronta natura e protezione, non solo la percentuale.
- Ti servono entrambe le funzioni? Puoi usarli insieme, assegnando un ruolo chiaro a ciascuno.
Prima di tutto: che cosa stai aprendo?
| Voce | Trade Republic | Wise |
|---|---|---|
| Categoria | Banca orientata agli investimenti | Servizio di pagamento internazionale multivaluta |
| Entità | Trade Republic Bank GmbH, con succursale italiana | Wise Europe SA per conto e pagamenti |
| Canone | 0 € per il conto base; restano costi operativi e accessori | 0 € per il conto personale; paghi i servizi utilizzati |
| IBAN | Italiano per rapporti aperti o migrati sulla succursale | Normalmente belga per EUR; controlla il profilo |
| Valute | Conto in EUR, non portafoglio multivaluta | Oltre 40 valute detenibili; coordinate di ricezione per un numero inferiore e variabile |
| Carta | Visa di debito; virtuale gratuita, fisiche secondo listino | Digitale gratuita; fisica 7 € alla verifica italiana |
| Trasferimenti | SEPA; non è il suo punto distintivo | Locali, SEPA e rotte internazionali supportate |
| Uso principale | Investimenti, PAC e servizi bancari collegati | Cambio, ricezione e trasferimenti internazionali |
| Limite principale | Poca flessibilità multivaluta e offerta costruita attorno agli investimenti | Non è una banca e i costi cambiano per valuta, rotta e metodo |
“Prima di confrontare le app, scrivi cosa devi fare: comprare un ETF ogni mese oppure ricevere e convertire valuta. Se parti dalle funzioni accessorie, rischi di scegliere il prodotto giusto per il problema sbagliato.”
Investimenti e PAC: qui Trade Republic gioca in casa
Qui il confronto è molto più semplice di quanto sembri: Trade Republic nasce per farti investire, Wise no. Su Trade Republic trovi azioni, ETF, obbligazioni, derivati e crypto; con Wise puoi attivare Interessi, ma non hai davanti un catalogo da broker in cui costruire liberamente un portafoglio.
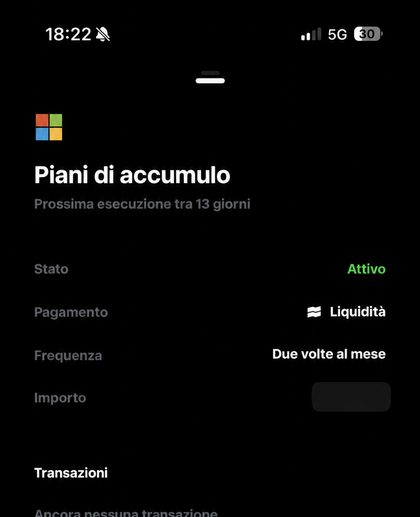
Non fisserei neppure il confronto sul numero di ETF. Il catalogo cambia e le fonti non riportano sempre la stessa quantità: se cerchi uno strumento preciso, la verifica utile è quella nell’app. Il punto vero è un altro: puoi fare ordini singoli, acquistare frazioni e impostare PAC sugli strumenti idonei.
Il famoso euro va però raccontato bene. Un acquisto o una vendita singola costa normalmente 1 € di costi di regolamento esterno, ma sopra ci sono spread, TER, costi del prodotto, eventuali oneri di terzi e imposte. Nei PAC non paghi il costo di esecuzione periodica; non significa che l’investimento, dalla prima rata alla vendita finale, sia completamente gratuito.
| Voce | Trade Republic | Wise |
|---|---|---|
| Azioni | Sì, anche frazionate sugli strumenti idonei | No catalogo generalista |
| ETF | Sì; catalogo dinamico | Solo fondo monetario tramite Interessi, non scelta libera di ETF |
| Obbligazioni | Sì, secondo disponibilità | No catalogo per il cliente |
| Crypto | Sì, con 1 € per ordine singolo più spread; trasferibilità e fisco da verificare | No servizio comparabile in questa pagina |
| PAC | Su strumenti idonei; esecuzione periodica senza costo Trade Republic | Non disponibile come PAC generalista |
| Investimento minimo | Da 1 € per strumenti e piani idonei | Interessi può partire da piccoli importi secondo profilo |
| Acquisto | Ordine singolo normalmente 1 € più spread e costi prodotto | Non applicabile; per Interessi acquisto automatico di quote |
| Vendita | Normalmente 1 € per ordine più spread | Rimborso automatico delle quote secondo condizioni Interessi |
| Spread | Variabile per mercato, orario, liquidità e sede | Cambio al tasso medio di mercato più commissione separata; il fondo ha propri costi |
| Custodia | Nessun canone ordinario; titoli separati dal patrimonio | Quote segregate tramite Wise Assets per Interessi |
| Regime fiscale | Amministrato per rapporti italiani e prodotti coperti; verificare crypto e casi particolari | Normalmente dichiarativo per cliente italiano |
Cambio valuta e trasferimenti: qui Wise ha molto più senso
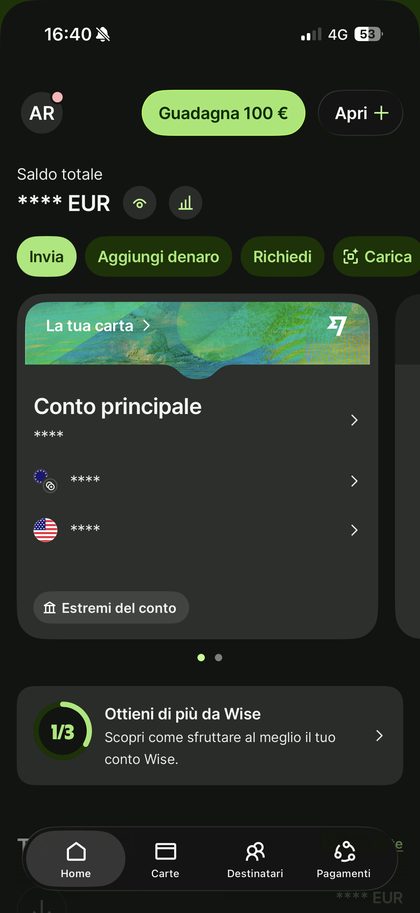
Se il tuo problema è ricevere dollari, convertire sterline o mandare denaro fuori dall’Italia, qui Wise cambia completamente il confronto. Puoi detenere oltre 40 valute e ottenere, dove previste, coordinate per ricevere pagamenti. Non chiamerei però tutto “IBAN locale”: per l’euro hai normalmente un IBAN belga, mentre per altre valute puoi ricevere coordinate di tipo diverso.
Wise parte dal tasso medio di mercato e aggiunge una commissione visibile prima della conferma. È un approccio leggibile, ma non equivale a dire che il cambio sia gratis: valuta, importo, rotta e metodo di pagamento possono cambiare il conto finale. La percentuale “a partire da” ti orienta; il preventivo dell’operazione è quello che decide davvero.
Trade Republic può farti pagare con carta in valuta usando il cambio Visa, ma resta un conto in euro. Se vuoi conservare più saldi, ricevere coordinate dedicate o organizzare trasferimenti internazionali, non è lo strumento che metterei davanti a Wise.
“Quando confronto un trasferimento non guardo mai soltanto la percentuale: imposto lo stesso importo sui due servizi e controllo quanti soldi arrivano davvero al destinatario. È lì che vedi il costo reale.”
Carta: reinvestire le spese o gestire più valute?
Le due carte raccontano bene la differenza tra i servizi. Quella di Trade Republic prova a riportarti verso gli investimenti: paghi dal saldo e, se rispetti i requisiti, il Saveback finisce nel PAC scelto. Quella di Wise è più coerente con valute e viaggi: usa prima il saldo che possiedi e converte quando serve, applicando la commissione prevista.
Con Trade Republic la carta virtuale è gratuita; il listino revisionato indica 5 € una tantum per la Classic e 50 € per la Mirror. Sui prelievi, sotto 100 € paghi 1 € lato Trade Republic; da 100 € in su Trade Republic non applica la propria commissione, ma il gestore dell’ATM può comunque farlo.
Il Saveback standard reinveste l’1% delle spese idonee, fino a 15 € al mese, e richiede normalmente almeno 50 € mensili in PAC idonei. Non lo tratterei come cashback libero: è una ricompensa promozionale che viene investita. Pay with Crypto può seguire percentuali e massimali diversi, quindi va controllato nelle condizioni del momento.
Wise offre la carta digitale gratuitamente; quella fisica costava 7 € alla verifica. La franchigia ATM era di 250 € al mese, poi 2,69% sulla sola eccedenza. Anche qui restano fuori dal numero la commissione del bancomat, il costo del cambio se non possiedi la valuta e l’eventuale conversione proposta dall’ATM.
Liquidità remunerata: non è “3% contro 2,02%”
Questa è la parte in cui la vecchia pagina rischiava di portarti fuori strada. Mettere accanto 3% e 2,02% fa sembrare tutto semplice, ma non stai confrontando due conti deposito uguali.
Su Trade Republic la liquidità può essere distribuita tra banche partner ed eventuali fondi di liquidità. La quota bancaria può beneficiare della garanzia applicabile entro i limiti previsti; quella nei fondi resta patrimonio separato, ma non è un deposito garantito. Inoltre il 3% verificato per i nuovi clienti era una promozione fino a 50.000 €, non una promessa permanente né la prova che tutto il saldo abbia la stessa protezione.
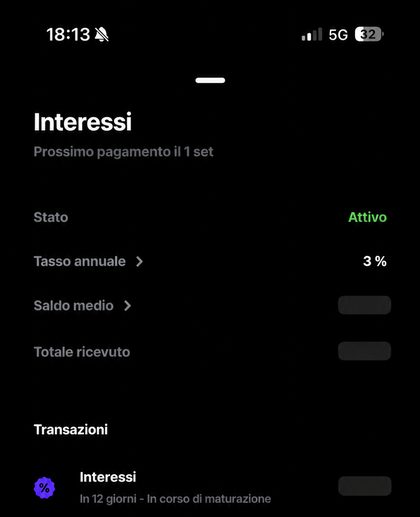
Con Wise Interessi, invece, il denaro viene investito tramite Wise Assets in quote di un fondo monetario. Il 2,02% osservato il 5 agosto 2026 era un dato annualizzato sulla performance degli ultimi sette giorni, già al netto dei costi dichiarati per quella specifica offerta, ma non delle imposte italiane. Il capitale resta a rischio.
| Voce | Trade Republic | Wise Interessi EUR |
|---|---|---|
| Prodotto | Interessi sulla liquidità idonea | Interessi tramite Wise Assets |
| Natura | Depositi bancari e/o fondi monetari secondo allocazione del conto | Investimento automatico in quote di fondo monetario |
| Tasso o performance | 3% annuo promozionale per nuovi clienti fino a 50.000 € alla verifica del 25/8/2026; oltre può applicarsi un tasso diverso. Per clienti esistenti vale il tasso mostrato in app | 2,02% EUR osservato il 5/8/2026, annualizzato dagli ultimi 7 giorni e variabile |
| Piano o requisito | Funzione da attivare o verificare in app; condizioni per cliente | Attivazione di Interessi sul saldo scelto |
| Limite | 50.000 € riguarda la componente promozionale pubblica, non la garanzia; oltre, condizioni diverse | Limiti operativi e di accesso dipendono dal profilo e dal contratto |
| Costi | Nessun costo separato evidenziato per la remunerazione; verificare condizioni | Circa 0,16-0,17% Wise più 0,10% fondo per EUR; il 2,02% citato era già al netto di circa 0,26%, non delle imposte italiane |
| Capitale garantito | Solo la quota bancaria entro il sistema applicabile; i fondi non sono garantiti | No, capitale a rischio |
| Fondo o safeguarding | Banche partner e possibili fondi di liquidità; composizione visibile in app | BlackRock ICS Euro Government Liquidity Fund per la maggior parte dei clienti SEE; quote segregate |
| Fiscalità | Ritenuta italiana per la componente coperta dal regime amministrato; verificare il rendiconto | Normalmente dichiarativa, con redditi, RW/W e IVAFE da valutare |
| Data | 25 agosto 2026; promozionale e variabile | 5 agosto 2026; annualizzazione ultimi 7 giorni, variabile |
“Prima del rendimento guarda dove sono i soldi. Deposito bancario, fondo monetario e saldo salvaguardato non sono tre nomi per la stessa cosa: cambiano rischio, protezione, costi e tasse.”
Sicurezza: non basta leggere la parola “protetto”
Quando leggi “protetto”, fermati sempre un secondo e chiediti: protetto da cosa? Su Trade Republic non puoi mettere nella stessa casella liquidità bancaria, fondi monetari, titoli e crypto. La parte depositata presso una banca partner può rientrare nella garanzia dei depositi fino a 100.000 € per depositante e per banca; gli eventuali fondi monetari e i titoli seguono invece la logica della separazione patrimoniale, senza protezione dalle perdite di mercato.
Wise Europe SA non è una banca. Il saldo ordinario è salvaguardato e separato dal patrimonio operativo tramite safeguarding, ma non rientra in una garanzia bancaria fino a 100.000 €. Se attivi Interessi, entra in gioco Wise Assets Europe AS: le quote sono segregate e può applicarsi lo schema estone fino a 20.000 € nei casi previsti. Quello schema non rimborsa una perdita del fondo.
Fiscalità: la parte meno divertente, ma da non saltare
- Conto Trade Republic: con rapporto italiano, IBAN italiano e regime applicabile, interessi e imposte del conto sono normalmente gestiti dall'intermediario.
- Investimenti Trade Republic: regime amministrato per i prodotti coperti; controlla rendiconti, data di apertura o migrazione e bollo sul deposito titoli.
- Crypto Trade Republic: non dare per scontato che ogni casistica sia risolta automaticamente. Verifica rendiconto, trasferibilità e disciplina fiscale applicabile.
- Saldo Wise: rapporto estero con IBAN normalmente BE; monitoraggio e IVAFE dipendono da qualificazione, giacenza media e valore massimo.
- Wise Interessi: quote di fondo estero, normalmente in regime dichiarativo, con proventi, quadro RW/W e IVAFE proporzionale da valutare.
- IBAN estero: non significa “sempre da dichiarare”. Per conti esteri, soglia di monitoraggio e soglia IVAFE sono diverse e vanno applicate al caso concreto.
Disclaimer fiscale: queste indicazioni sono generali e non sostituiscono un commercialista. Se hai crypto, più valute, rapporti migrati o importi rilevanti, verifica documenti e situazione personale.
“Prima di attivare Wise Interessi scaricherei un estratto e guarderei quali dati fiscali vengono forniti. Un rendimento di pochi decimali in più vale poco se poi non sai come dichiararlo.”
Bonus e inviti: conta la campagna che vedi oggi
Trade Republic mostrava nel profilo di Alex un premio di 10 € in azioni per l'invitante, con vantaggio personalizzato anche per l'invitato, subordinato al completamento dei requisiti mostrati in app. La guida registrava 3 investimenti e almeno 100 € complessivi entro 21 giorni. È una campagna temporanea e può cambiare.
Wise può mostrare carta gratuita e trasferimento con conversione senza commissione fino a 500 € per l'invitato, oltre a un premio per chi invita dopo il raggiungimento dei requisiti. Anche qui conta il percorso che vedi oggi, non uno screenshot di luglio o agosto. Prima di aprire controlla destinatario del premio, scadenza, operazioni richieste e vantaggio effettivo.
Quando sceglierei Trade Republic
La sceglierei se vuoi costruire un PAC, comprare titoli, tenere investimenti e conto nello stesso ambiente e preferisci il regime amministrato. Ha senso anche se useresti davvero carta, Saveback e liquidità remunerata, sapendo però distinguere promozione, deposito e fondo monetario.
Quando sceglierei Wise
La sceglierei se ricevi pagamenti dall'estero, lavori con clienti internazionali, detieni valute diverse o vuoi conoscere prima della conferma tasso, commissione e importo in arrivo. Se usi solo euro e fai pochi trasferimenti, potrebbe aggiungere più complessità che utilità.
Il mio verdetto, profilo per profilo
- PAC ed ETF: Trade Republic, tenendo conto di spread, TER e costo alla vendita.
- Ordini singoli: Trade Republic, ma l’euro fisso pesa molto sugli importi piccoli.
- Regime amministrato: Trade Republic per i rapporti italiani e i prodotti effettivamente coperti.
- Freelance con clienti esteri: Wise per valute, coordinate e trasferimenti.
- Viaggi: Wise se vuoi detenere e convertire più valute; confronta comunque carta, ATM e preventivo.
- Liquidità remunerata: nessun vincitore automatico, perché natura e protezione sono diverse.
- Conto principale: nessuno dei due a occhi chiusi; prima controlla addebiti, contante, assistenza e fiscalità.
- Uso combinato: Wise per l’estero e Trade Republic per investimenti e PAC.
La soluzione più naturale: usarli insieme
È la soluzione che trovo più naturale se hai davvero entrambi i bisogni: Wise per valute e trasferimenti, Trade Republic per investimenti e PAC. In questo modo non chiedi a Wise di diventare un broker completo e non chiedi a Trade Republic di trasformarsi in un conto multivaluta.
Non li aprirei però entrambi “per sicurezza” senza un utilizzo preciso. Due servizi significano anche due app, due serie di documenti, più controlli e, nel caso di Wise e Wise Interessi, possibili adempimenti fiscali aggiuntivi. La complementarità funziona solo se ciascun conto ti risolve qualcosa di concreto.
La mia esperienza, senza farla sembrare più lunga di quello che è
Trade Republic: ho aperto il conto il 16 luglio 2026. Ho accreditato liquidità, attivato un PAC su un ETF e fatto un paio di acquisti singoli. Nel mio storico gli ordini singoli hanno mostrato 1 € e le esecuzioni del PAC non hanno mostrato quel costo. Carta, Saveback, Pay with Crypto, trasferimento completo del portafoglio e assistenza complessa non hanno ancora uno storico personale sufficiente.
Wise: l'ho aperto nel 2026, ma non ho ancora recuperato una data esatta documentabile. Ho ricevuto un accredito SEPA, inviato un bonifico, attivato la carta digitale con Apple Pay e fatto un pagamento di prova. Ho anche attivato Interessi con un piccolo importo. Non considero ancora consolidate le prove su cambio multivaluta reale, carta fisica, ATM, grandi trasferimenti, assistenza e contestazioni.
Le funzioni chiave, viste nell'app
Screenshot reali presi dal mio account, non immagini di stock: la prova visiva dei punti della tabella sopra, non un giro turistico nell'interfaccia.
Trade Republic
Interessi liquidità
PAC attivo
Wise
Conto multivaluta
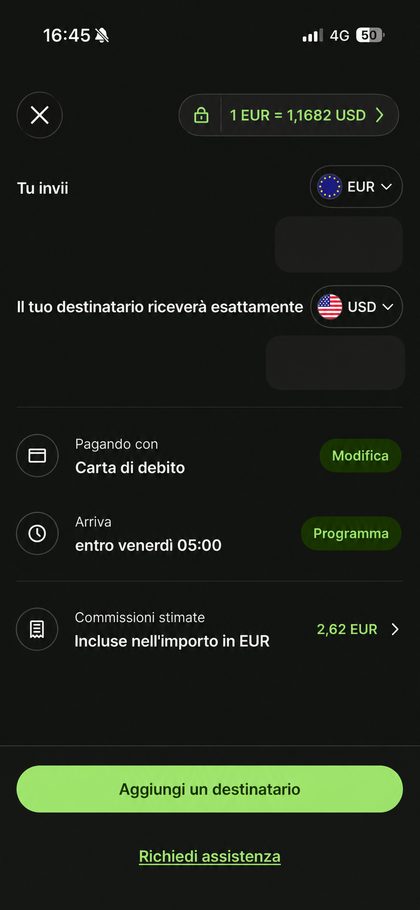
Cambio in tempo reale
Domande frequenti
Trade Republic e Wise sono la stessa cosa?
No. Trade Republic è una banca orientata soprattutto a investimenti, PAC e titoli; Wise è un servizio di pagamento internazionale orientato a valute, coordinate locali e trasferimenti.
Quale conviene per investire?
Tra i due, Trade Republic è quello progettato per azioni, ETF, obbligazioni, derivati, crypto e PAC. Wise Interessi è un prodotto distinto basato su fondi monetari, non un broker generalista.
Quale conviene per l'estero?
Wise è normalmente più adatto a ricevere, convertire e trasferire denaro in più valute. Trade Republic resta un conto in euro e non offre una gestione multivaluta equivalente.
Quale remunera meglio la liquidità?
Non basta confrontare due percentuali. Trade Republic può distribuire la liquidità tra banche partner e fondi monetari; Wise Interessi investe in un fondo monetario. Vanno confrontati data, costi, imposte, rischio e protezione.
Il capitale è garantito?
Solo la componente Trade Republic detenuta come deposito bancario beneficia della garanzia applicabile entro i limiti previsti. I fondi monetari, incluso Wise Interessi, non garantiscono il capitale.
Quale gestisce automaticamente le imposte?
Trade Republic dichiara il regime amministrato per i rapporti della succursale italiana e i prodotti coperti. Wise e Wise Assets normalmente non operano come sostituto d’imposta italiano.
Wise è un broker?
No. Wise Europe SA è un istituto di pagamento autorizzato anche a emettere moneta elettronica. Wise Interessi è fornito separatamente da Wise Assets Europe AS.
Trade Republic è multivaluta?
No, non nel senso di Wise. Trade Republic offre un conto in euro e pagamenti con carta in valuta tramite il circuito, ma non saldi e coordinate locali in numerose valute.
Quale carta conviene?
Trade Republic ha senso se useresti Saveback e il conto collegato agli investimenti. Wise è più naturale per spese in valute diverse, ma conversioni, ATM e carta fisica possono avere costi.
Posso usarli insieme?
Sì. Per molti utenti la combinazione più logica è Wise per valute e trasferimenti internazionali, Trade Republic per investimenti e PAC.
Approfondisci ogni servizio
- 💹 Guida completa a Trade Republic: PAC, commissioni, liquidità e sicurezza.Come funziona · PAC · Commissioni · Interessi · Sicurezza · Bonus · FAQ
- 🌍 Guida completa a Wise: carta, cambio, Interessi e safeguarding.Come funziona · Commissioni e cambio · Carta · Interessi · Sicurezza · Bonus · FAQ
Vedi anche interessi sulla liquidità e migliori conti digitali: 7 servizi.
Quindi, Trade Republic o Wise?
Se vuoi la risposta corta, eccola: Trade Republic per investire, Wise per valute e trasferimenti internazionali. Non è un pareggio diplomatico: è proprio un confronto tra due strumenti nati per lavori diversi.
Io non sceglierei Trade Republic soltanto per il 3%, né Wise soltanto perché mostra oltre 40 valute. Guarderei ciò che devi fare ogni mese, i costi che incontrerai davvero e la parte fiscale che sei disposto a gestire. Se devi fare entrambe le cose, usarli insieme ha più senso che costringere uno dei due a coprire tutto.
🚀 Ora scegli in base a quello che devi fare
Se vuoi investire, approfondisci Trade Republic. Se ti servono valute e trasferimenti, parti da Wise. Prima di aprire ricontrolla sempre nell’app costi, tasso, promozione e condizioni del tuo profilo.
I primi due pulsanti possono essere link referral o affiliati. Trovi la disclosure completa in fondo alla pagina.
Informazioni su questo confronto
Questa pagina combina esperienza personale, le guide AlexToolsBox già riviste e documentazione ufficiale. Non è consulenza bancaria, finanziaria, legale o fiscale. Cataloghi, costi, tassi, fondi, promozioni e disponibilità possono cambiare.
Trasparenza: alcuni collegamenti della pagina sono referral o affiliati. Se li utilizzi, AlexToolsBox può ricevere una commissione o una ricompensa, senza costi aggiuntivi per te. Bonus, requisiti e vantaggi possono cambiare: prima di registrarti controlla sempre le condizioni indicate nelle guide dedicate e nella pagina di destinazione.
Ultimo aggiornamento: