
📌 In sintesi
Se vuoi un conto semplice, con poche distrazioni e una proposta più centrata su carta e viaggi, partirei da N26. Se invece vuoi gestire dall’app anche PagoPA, CBILL, bollo auto, SEND e cashback sugli acquisti online, Hype ha più cose da offrirti.
Sul piano gratuito sono molto vicine solo in apparenza: entrambe partono da 0 €, ma carta fisica, prelievi e operazioni extra cambiano il conto finale. Per questo non sceglierei in base alla nazionalità della banca o a un bonus temporaneo.
“Prima scrivi le cinque operazioni che fai più spesso. Se nella lista ci sono viaggi e carta, guarda N26. Se ci sono PagoPA, bollo e cashback online, guarda Hype. È più utile di qualsiasi vincitore assoluto.”
N26 e Hype si assomigliano, ma solo fino a un certo punto
A prima vista fanno quasi lo stesso lavoro: entrambe ti danno un IBAN italiano, una carta e un’app da cui gestire il conto. Usandole, però, la differenza si vede. N26 resta più concentrata su saldo, carta, bonifici, Spaces e viaggi; Hype prova a portare nella stessa app anche pagamenti italiani, Box, SplitHYPE e BuyOn.
Per me la distinzione più utile è questa: N26 prova a toglierti passaggi, Hype prova a evitarti di aprire altre app. Nessuna delle due idee è migliore in assoluto. Dipende se preferisci un conto più pulito oppure un’app con più servizi integrati.
La parte regolamentare va capita, ma non deve decidere tutto
Nel marzo 2022 Banca d’Italia vietò alla succursale italiana di N26 di acquisire nuova clientela e di offrire nuovi prodotti ai clienti esistenti dopo rilievi antiriciclaggio. Il limite alla crescita imposto da BaFin al gruppo era una misura distinta ed è stato rimosso dal 1° giugno 2024. N26 ha poi riaperto gradualmente le nuove registrazioni italiane e oggi puoi avviare l’apertura del conto.
Questo non mi porta a scrivere che “è tutto revocato” o che “il problema è ancora aperto” senza spiegazioni. La formula più corretta è semplice: N26 accetta attualmente nuove aperture in Italia; lo stato formale delle misure va descritto seguendo le comunicazioni ufficiali più recenti.
Anche Hype è cambiata, ma in un altro modo. Dopo la fusione del 2026, il prodotto è offerto da Banca Sella S.p.A.. Hype non è diventata una banca autonoma: è rimasto il marchio che vedi nell’app, mentre il rapporto bancario è con Banca Sella. È un’informazione importante per capire contratto e tutela, ma non basta da sola per scegliere il conto.
Conto e operatività
| Voce | N26 | Hype |
|---|---|---|
| Entità | N26 Bank SE, Succursale Italiana | Banca Sella S.p.A.; Hype è il marchio |
| Licenza | Banca tedesca con succursale italiana | Banca italiana |
| Canone base | Standard: 0 €/mese | HYPE: 0 €/mese |
| IBAN | Italiano per i nuovi rapporti idonei | Italiano |
| Bonifici | SEPA ordinari e istantanei | SEPA ordinari e istantanei |
| Stipendio | Sì | Sì |
| Carta | Virtuale inclusa; fisica 10 € su Standard | Virtuale inclusa; fisica 9,90 € su HYPE |
| Prelievi | Standard: 3 gratis al mese in euro; condizioni migliori dai piani superiori | HYPE: gratis fino a 250 €/mese; senza commissione Hype su Next e Premium |
| Cambio valuta | Pagamenti senza commissione N26; attenzione ai prelievi fuori euro | 3% sui pagamenti in valuta con HYPE; zero commissione Hype con Premium |
| Wallet | Apple Pay e Google Pay | Apple Pay e Google Pay |
| Assistenza | Chat; telefono e priorità secondo piano | Chat, email e priorità secondo piano |
Funzioni e vantaggi
| Voce | N26 | Hype |
|---|---|---|
| Spaces o Box | Fino a 10 Spaces da Smart, con automazioni e condivisione | 2 Box sul base; fino a 20 su Next e Premium |
| Spese condivise | Spaces condivisi e strumenti in app | SplitHYPE |
| PagoPA | Non è una funzione centrale | Disponibile; costo secondo piano |
| SEND | Non presente come servizio dedicato | Disponibile come canale di cortesia |
| Cashback | 1% su pagamenti viaggio idonei con Go e Metal | BuyOn fino al 10% presso partner, solo da percorso tracciato |
| Interessi o risparmio | Spaces non remunerati; Instant Savings solo se disponibile nel profilo italiano | Box non remunerati; nessun prodotto proprio rilevato |
| Assicurazioni | Viaggio su Go; pacchetto più ampio su Metal | Da Next; più complete su Premium |
| Business | Conti Business per autonomi, da valutare separatamente | HYPE Business separato, con Tax Manager |
| Bonus | Invita amici in app; condizioni variabili | Campagne, HYPE Club e Invita amici; condizioni variabili |
| Protezione | Schema tedesco fino a 100.000 € per depositante e banca | FITD fino a 100.000 €, cumulato con gli altri depositi Banca Sella |
| Limite principale | Meno servizi italiani integrati | Costi a consumo sul base e cashback non automatico |
Piani e costi: il canone zero racconta solo metà della storia
N26 ha quattro piani personali: Standard a 0 €, Smart a 4,90 €, Go a 9,90 € e Metal a 16,90 € al mese. Standard va bene se vuoi iniziare senza canone e ti basta la carta virtuale. Smart aggiunge Spaces e carta fisica; Go ha senso soprattutto per i viaggi; Metal estende assicurazioni e vantaggi premium.
Hype ne ha tre: HYPE a 0 €, Next a 2,90 € e Premium a 9,90 € al mese. Il piano base ti fa entrare senza canone, ma mantiene alcuni costi a consumo. Next è il passaggio intermedio più economico; Premium aggiunge carta World Elite, coperture più ampie, assistenza prioritaria e condizioni migliori in valuta.
Non confronterei automaticamente N26 Metal con HYPE Premium. Sono semplicemente i piani più alti dei due listini, non due prodotti identici. Se ti interessano le assicurazioni, apri i documenti e confronta massimali, esclusioni e franchigie.
Carta, prelievi e viaggi
Sul piano gratuito parti in modo simile: carta virtuale inclusa e carta fisica a pagamento. N26 Standard indica 10 € per la carta fisica e tre prelievi gratuiti al mese in euro; HYPE indica 9,90 € per la carta e prelievi gratuiti fino a 250 € al mese. Su entrambi può aggiungersi la commissione richiesta direttamente dal gestore dell’ATM.
Se viaggi spesso, N26 diventa più interessante con Go: elimina la commissione N26 sui prelievi fuori dalla zona euro e aggiunge una copertura viaggio. HYPE Premium risponde con assicurazioni e zero commissione Hype sui pagamenti in valuta. Il punto non è chi scrive “zero commissioni” più in grande, ma quale operazione viene azzerata davvero.
“Quando sei all’estero scegli la valuta locale sul terminale o sull’ATM. Se accetti la conversione proposta dallo sportello, il cambio non lo sta facendo né N26 né Hype.”
Le funzioni chiave, viste nell’app
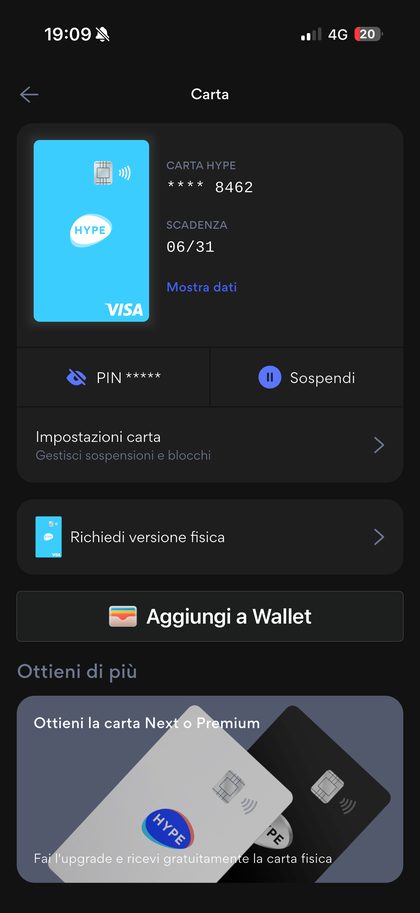
Screenshot reali presi dal mio account, non immagini di stock: la prova visiva di quanto descritto sopra, non un giro turistico nell’interfaccia.
N26
Hype
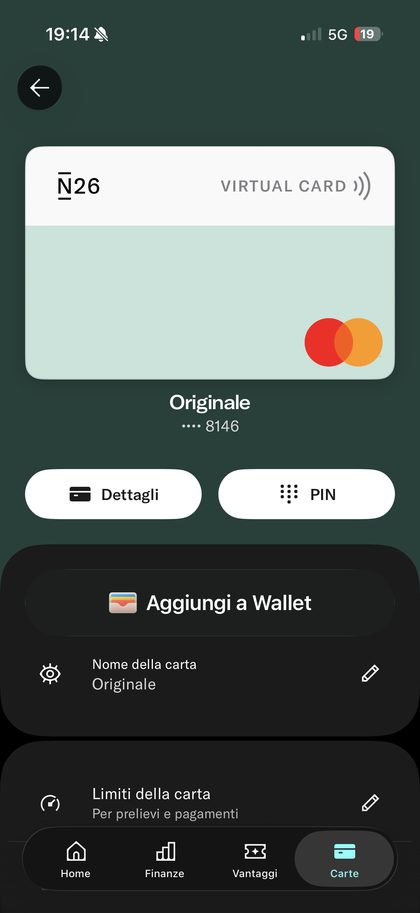
Carta
Carta
Altre funzioni, non direttamente confrontabili
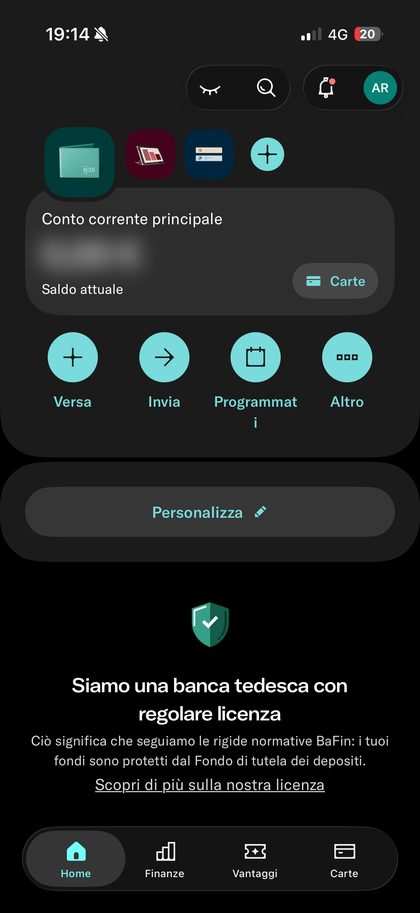
Conto corrente N26
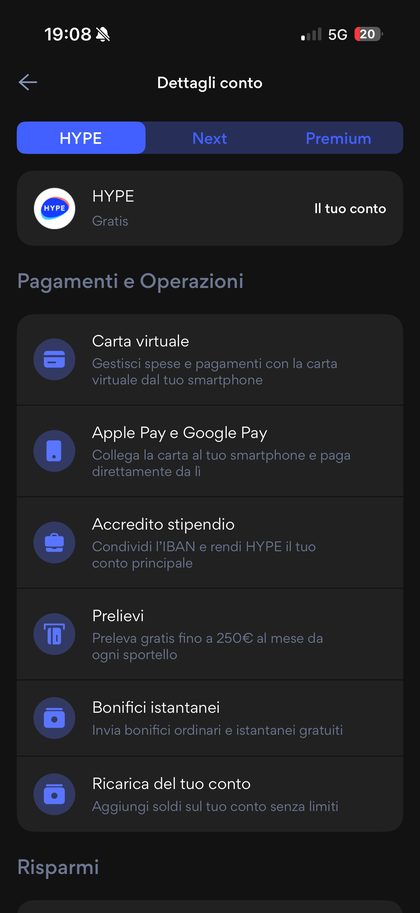
Piani Hype (HYPE/Next/Premium)
Spaces o Box: due modi diversi di separare i soldi
Gli Spaces di N26 sono più interessanti se vuoi automatizzare il risparmio, impostare regole o condividere uno spazio con un’altra persona. Partono da Smart e arrivano fino a dieci.
I Box di Hype sono più immediati: crei un obiettivo e sposti lì una parte del saldo. Sul piano gratuito ne hai fino a due, mentre Next e Premium arrivano fino a venti. SplitHYPE copre poi la divisione delle spese. In entrambi i casi stai organizzando il denaro, non ottenendo automaticamente interessi.
PagoPA, CBILL e SEND: qui Hype ha qualcosa in più
Se vuoi pagare PagoPA, CBILL, bollo auto o gestire gli avvisi SEND dall’app, Hype ti evita di passare continuamente da un servizio all’altro. Qui il vantaggio rispetto a N26 è concreto, soprattutto se queste operazioni fanno parte della tua routine.
N26 copre bene IBAN, bonifici, carta e addebiti, ma non prova a diventare il centro di tutti i pagamenti italiani. Se queste integrazioni non ti servono, la maggiore essenzialità dell’app può diventare un pregio anziché un limite.
Cashback e risparmio: non confondere funzioni diverse
BuyOn non restituisce automaticamente denaro su ogni pagamento Hype. Devi entrare nella sezione dedicata, scegliere un partner, aprire il negozio dal collegamento tracciato e completare l’acquisto rispettando le condizioni. Il “fino al 10%” è una percentuale massima disponibile presso alcuni brand, non una promessa valida per tutti.
Il cashback compare prima in attesa e diventa riscuotibile dopo la conferma del commerciante. La soglia indicata è 10 € di cashback confermato. Resi, codici non ammessi o perdita del tracciamento possono annullare il riconoscimento. Ho raccolto percorso, tempi e limiti nella guida al cashback Hype →
“Se vuoi usare BuyOn, apri il negozio dalla sezione Hype e completa l’acquisto nello stesso percorso. Se parti dal browser, cambi dispositivo o usi un codice non ammesso, il cashback può non essere tracciato.”
N26 non ha un equivalente generale di BuyOn, ma Go e Metal prevedono l’1% su alcuni pagamenti con carta effettuati fuori da SEE, Regno Unito e Svizzera. È un vantaggio legato al viaggio, non cashback quotidiano.
Non uso invece Instant Savings come punto a favore di N26 finché disponibilità, piano e tasso non risultano verificabili per il profilo italiano. Allo stesso modo, i Box Hype servono a separare il denaro e non lo remunerano.
Partita IVA: HYPE Business è un confronto a parte
HYPE Business non è il quarto piano personale. È una proposta separata da 2,90 € al mese per ditte individuali e liberi professionisti compatibili, con carta, cashback secondo condizioni e Tax Manager per stimare e accantonare imposte e contributi.
N26 propone anche conti Business sul mercato italiano, ma non li metterei automaticamente uno contro l’altro. HYPE Business punta di più sugli strumenti fiscali; N26 Business conserva un’impostazione più essenziale per autonomi. In entrambi i casi devi verificare attività ammessa, operatività e documenti prima di usare il conto professionalmente.
Sicurezza e tutela dei depositi: la soglia è simile, il rapporto no
N26 è una banca tedesca che opera in Italia tramite succursale. I depositi idonei sono protetti dallo schema tedesco fino a 100.000 € complessivi per depositante presso N26 Bank SE. Gli Spaces non creano una copertura aggiuntiva: fanno sempre parte del totale presso la stessa banca.
Con Hype il rapporto è oggi con Banca Sella e i depositi idonei rientrano nel FITD. Anche qui il limite ordinario è 100.000 € per depositante e banca. Se hai già altri conti o depositi presso Banca Sella, i saldi idonei si sommano: il marchio Hype non crea un secondo massimale.
Non definirei uno dei due più sicuro soltanto perché il fondo è italiano o tedesco. Contano l’entità che detiene il denaro, il prodotto, la protezione applicabile e il modo in cui gestisci credenziali, carte e phishing.
Quando sceglierei N26
La sceglierei se vuoi un conto digitale essenziale, usi poco i servizi di pagamento italiani e preferisci un’app più concentrata su saldo, carta e bonifici. Guarderei Go se viaggi spesso; Smart se il tuo obiettivo principale sono Spaces e automazioni; Standard se vuoi soltanto provare il conto senza canone.
Quando sceglierei Hype
La sceglierei se vuoi concentrare nell’app PagoPA, CBILL, bollo auto, SEND, Box, SplitHYPE e BuyOn. La considererei anche per una partita IVA compatibile con HYPE Business. Sul piano gratuito, però, controllerei bene carta fisica, prelievi e operazioni a consumo.
Il mio verdetto, profilo per profilo
Conto essenziale: N26. Conto gratuito: pareggio sul canone, poi decidono carta e prelievi. Viaggi: N26 Go. Servizi italiani: Hype. Cashback online: Hype, se ricordi di passare da BuyOn. Organizzazione: N26 per automazioni e condivisione, Hype per Box semplici e SplitHYPE.
Per assicurazioni e assistenza non darei un vincitore senza confrontare i piani che stai davvero valutando. Per la partita IVA, HYPE Business è più interessante se useresti Tax Manager. Per la tutela dei depositi, non sceglierei in base alla nazionalità del fondo. Come conto principale Hype copre più pagamenti locali; come secondo conto N26 è molto naturale per separare spese e viaggi.
La mia prova: cosa ho già verificato e cosa no
Ho aperto N26 Standard e HYPE a luglio 2026, a pochi giorni di distanza, per verificare i dati di N26 e Hype. Sono ancora rapporti in test: non avrebbe senso raccontarti che li uso in modo consolidato da anni.
Su N26 ho verificato apertura, IBAN italiano, carta virtuale e operatività di base dell’app. Non ho ancora uno storico sufficiente su carta fisica, prelievi, assistenza complessa, Spaces condivisi, assicurazioni e Instant Savings.
Su Hype ho provato accredito, bonifico in uscita, ricarica con Apple Pay e SplitHYPE. Carta fisica, prelievi, assistenza complessa, Box, BuyOn, PagoPA, CBILL, SEND e assicurazioni non hanno ancora un test personale abbastanza lungo. Dove non ho esperienza diretta, mi baso sui documenti ufficiali e te lo dico.
Bonus e affiliazione
I bonus cambiano più velocemente dei piani. N26 mostra il programma Invita amici nell’app e può modificare importo, requisito e destinatario. Non considero attivo un vecchio bonus di luglio 2026 soltanto perché compariva in uno screenshot.
Hype può affiancare codici promozionali, Invita amici e HYPE Club. Sono meccanismi diversi da BuyOn. Prima dell’apertura devi controllare chi riceve il vantaggio, quale piano serve, quale operazione devi completare e la data di scadenza.
Il link Hype presente nella pagina può essere un link di affiliazione AlexToolsBox. Se l’apertura è idonea, AlexToolsBox può ricevere una commissione. Per te non ci sono costi aggiuntivi e questo non cambia il risultato del confronto.
Domande frequenti
N26 o Hype: quale costa meno?
Entrambi hanno un piano personale senza canone. N26 Standard e HYPE base includono la carta virtuale, mentre la carta fisica ha un costo sul piano gratuito. La convenienza cambia con prelievi e servizi usati.
Quale ha la carta migliore?
N26 è più centrata su carta e viaggio; Hype integra la carta con più servizi italiani. Devi confrontare il piano, non soltanto il circuito.
Quale conviene all’estero?
N26 Go è la scelta più naturale per viaggi e prelievi fuori euro. HYPE Premium è l’alternativa da valutare se vuoi restare nell’ecosistema Hype.
Quale offre cashback?
Hype offre BuyOn sugli acquisti online avviati dal percorso tracciato nell’app. N26 Go e Metal prevedono l’1% su alcuni pagamenti idonei effettuati in viaggio.
N26 è disponibile in Italia?
Sì, N26 accetta nuove aperture in Italia. La disponibilità pratica non va però confusa con una revoca formale totale delle misure italiane del 2022.
Hype è una banca?
Hype è il marchio e l’app; il prodotto è oggi offerto da Banca Sella S.p.A., che è l’entità bancaria contrattuale.
Quale protegge meglio i depositi?
Non c’è un vincitore basato sulla nazionalità del fondo. N26 usa lo schema tedesco, Hype il FITD tramite Banca Sella; il limite ordinario è 100.000 euro per depositante e banca.
Spaces o Box Hype?
Spaces è più adatto ad automazioni e condivisione; Box è più semplice per separare il denaro. Nessuno dei due remunera automaticamente le somme.
Quale conviene per partita IVA?
HYPE Business è più strutturato per chi cerca Tax Manager. N26 offre conti Business per autonomi, ma non sono equivalenti e vanno confrontati separatamente.
Quale ha più servizi italiani?
Hype, grazie a PagoPA, CBILL, bollo auto e SEND integrati nell’app.
N26 paga interessi?
Instant Savings esiste, ma non lo presento come un vantaggio certo per l’Italia finché disponibilità, piano e tasso non sono verificabili sul tuo profilo. Hype, dal canto suo, non remunera i Box.
Posso usarli come conto principale?
Sì, se coprono le operazioni che fai davvero. Prima verifica domiciliazioni, contanti, assistenza, pagamenti italiani e necessità professionali.
Approfondisci ogni servizio
- 🏦 Guida completa a N26: piani, IBAN, sicurezza e disponibilità italiana.Come funziona · Piani · Interessi · Sicurezza · Bonus · FAQ
- 💜 Guida completa a Hype: piani personali, BuyOn, bonus e Banca Sella.Come funziona · Piani · Sicurezza · Bonus · Cashback · FAQ
🚀 Hai ristretto la scelta?
Apri la guida del conto che ti interessa e ricontrolla piano, costi e promozione prima di registrarti.
Informazioni su questo confronto
Ho aperto N26 e Hype e li sto ancora testando. Quando una funzione non è stata provata direttamente, uso i documenti ufficiali e le guide verticali già revisionate. Questa pagina è informativa e non costituisce consulenza bancaria, fiscale o finanziaria.
Trasparenza: alcuni collegamenti possono essere affiliati o referral. Il link verso Hype può essere un link di affiliazione AlexToolsBox. AlexToolsBox può ricevere una commissione o una ricompensa per un'apertura idonea, senza costi aggiuntivi per te. Questo non determina il risultato del confronto.
Ultimo aggiornamento: