 Prova Revolut gratis
📌 In sintesi
Se usi il conto soprattutto per stipendio, carta, bonifici, bollette e pagamenti online, Revolut può tranquillamente diventare il tuo conto principale. Io l'ho fatto e oggi gestisco da lì quasi tutta la quotidianità.
Non è però una sostituzione perfetta per tutti. Se versi contanti, usi assegni, vuoi parlare con qualcuno in filiale o hai prodotti collegati come il mutuo, tenere anche una banca tradizionale può essere la scelta più pratica. Non perché Revolut sia "meno banca", ma perché i due conti possono risolvere esigenze diverse.
"Non chiederti quale conto vince in assoluto. Scrivi le cinque operazioni che fai davvero ogni mese e controlla quanto costano sul tuo conto attuale: il confronto parte da lì, non da una media generica."
Prima di confrontarli: quale banca tradizionale?
La definizione è più ampia di quanto sembri. Può indicare una banca con filiali e costi a consumo, una banca tradizionale con conto online gratuito, un conto con canone azzerabile, una banca online appartenente a un gruppo storico oppure un rapporto collegato a stipendio, mutuo o condizioni negoziate.
Per questo ho scelto l'Opzione A: confronto Revolut con il conto bancario italiano che ho usato personalmente per circa 15 anni. Non ne indico il nome perché qui conta la mia esperienza, non una recensione aggiornata di quella banca. I costi ricordati, circa 4 euro al mese di canone e bonifici a pagamento, descrivono le mie vecchie condizioni e non rappresentano il mercato italiano del 2026.
Come ho fatto questo confronto, senza inventare medie
La cosa più facile sarebbe mettere Revolut contro una fantomatica "banca media italiana", assegnarle un canone di 4 o 5 euro e dichiarare un vincitore. Il problema è che quella banca non esiste: oggi trovi conti gratuiti, conti con canone azzerabile, banche solo online e rapporti con condizioni negoziate.
Per questo faccio un confronto più onesto: da una parte considero Revolut Standard, quindi il piano gratuito; dall'altra uso il conto bancario italiano che ho avuto per circa 15 anni. Non nomino la banca perché non sto recensendo il suo listino attuale. Ti racconto quanto pagavo io e che cosa è cambiato passando a Revolut.
Nel calcolo includo canone, bonifici, carta, cambio e prelievi. Tengo separati gli interessi del deposito, perché un rendimento non è una commissione risparmiata. Escludo invece promozioni, bonus e valore dei servizi di filiale: sono voci troppo personali o non direttamente confrontabili.
Dati controllati il 9 settembre 2026. I prezzi Revolut arrivano dal tariffario Standard e dai fogli informativi ufficiali. I costi della banca tradizionale sono il mio ricordo storico, non una media del mercato e non il listino attuale della banca.
Come sono passato dalla banca tradizionale a Revolut
Ho avuto il mio vecchio conto italiano per circa 15 anni. Era il conto su cui gestivo stipendio, bonifici, carta e operazioni quotidiane. Poi ho aperto Revolut quasi per curiosità. Dopo alcuni mesi ho iniziato a spostare lì gran parte dell'operatività e, per diversi anni, è stato il conto che aprivo e utilizzavo di più.
Su Revolut ho gestito stipendio, pagamenti, bonifici, cambio valuta in viaggio e una parte della liquidità nel Deposito senza vincoli. Adesso sto trasferendo il ruolo di conto principale a ING, mantenendo Revolut per le funzioni in cui continua a essermi più comoda. Questo non significa che la mia vecchia banca fosse uguale a tutte le altre: app, notifiche e costi che ricordo appartengono a quel rapporto e a quel periodo.
Le operazioni di tutti i giorni: che cosa cambia davvero
Revolut Standard e conto bancario tradizionale: rapporto e operazioni
| Voce | Revolut Standard | Banca tradizionale |
|---|---|---|
| Categoria | Conto corrente digitale | Categoria eterogenea: filiale, online o ibrida |
| Canone | 0 €/mese | Può essere zero, fisso o azzerabile |
| Azzeramento | Non necessario sul piano Standard | Dipende da stipendio, età, patrimonio o accordi |
| IBAN | IT per clienti migrati/idonei; alcuni rapporti storici restano LT | Di norma IT per rapporto italiano |
| Carta virtuale | Inclusa | Dipende dal conto |
| Carta fisica | Prima emissione 0 €; consegna standard nazionale 6,99 € | Inclusa o a pagamento secondo contratto |
| Bonifici ordinari | Nazionali e SEPA in euro gratuiti | Gratis o a pagamento secondo canale e conto |
| Bonifici istantanei | Verifica il riepilogo in app; il documento del conto di base indica 0 € | Condizioni del conto, nel rispetto delle regole applicabili |
| Addebiti diretti | Disponibili | Normalmente disponibili |
| Stipendio | Accreditabile su IBAN | Accreditabile |
| Assistenza | Chat in-app, 24/7 dichiarata da Revolut | App, telefono e/o filiale secondo banca |
| Vantaggio principale | Gestione digitale e funzioni integrate | Servizi fisici e gamma bancaria potenzialmente più ampia |
| Limite principale | Niente filiale, versamenti cash o assegni | Costi e qualità digitale molto variabili |
Carta, prelievi e cambio: dove devi guardare bene
Carta, contante e uso all'estero
| Voce | Revolut Standard | Banca tradizionale |
|---|---|---|
| Circuito | Visa o Mastercard in base alla carta assegnata | Dipende dall'emittente |
| Prelievi | Fino a 200 €/mese o 5 prelievi; poi 2%, minimo 1 € | Può cambiare tra ATM del gruppo e altri ATM |
| Costo ATM | Il gestore dello sportello può aggiungere una propria commissione | Possibili costi dell'emittente e dell'ATM |
| Cambio | Tasso Revolut; feriali senza maggiorazione entro 1.000 €/mese, poi 1% | Tasso e maggiorazione dipendono dalla carta |
| Weekend | Può applicarsi 1% sul cambio | Dipende dal contratto della carta |
| Pagamenti esteri | Comodi, ma non sempre a costo zero | Possono essere convenienti su carte dedicate |
| Versamento contanti | Non disponibile | Possibile solo se banca e canale lo prevedono |
| Assegni | Non disponibili | Disponibilità e costi da verificare |
"All'estero paga nella valuta locale e rifiuta la conversione del terminale o dell'ATM. Poi controlla soglia mensile, weekend e commissione dello sportello: il logo della carta non basta a dirti il costo finale."
Revolut, visto nell'app
Screenshot reali presi dal mio account, non immagini di stock: la prova visiva dei punti della tabella sopra.
Revolut
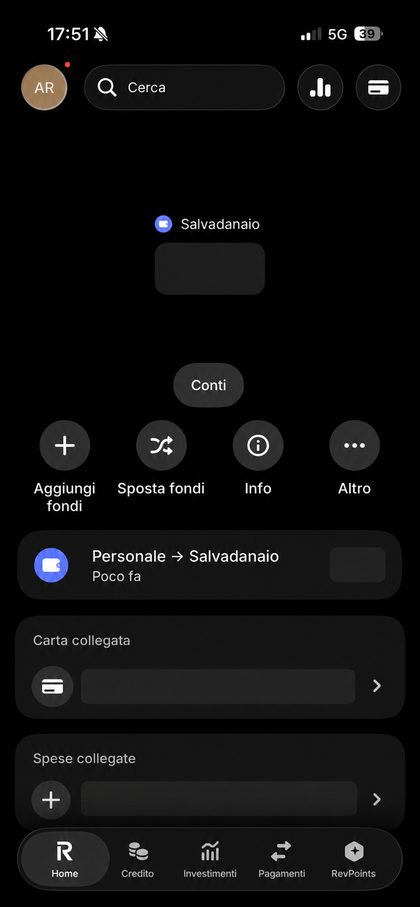
Salvadanaio (Vaults)
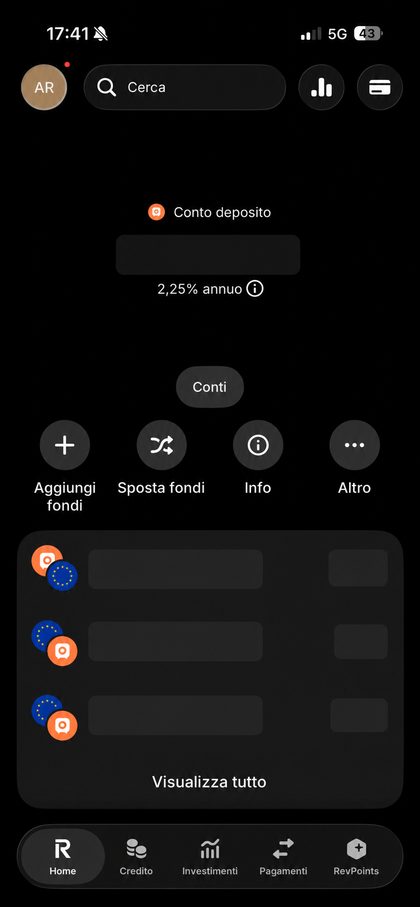
Conto deposito (piano Metal: 2,25% — lo Standard di questa pagina rende il 2%)
Dove la banca tradizionale continua a essere più comoda
Qui la differenza si vede subito: se ti serve qualcosa di fisico, Revolut non può fare tutto. Revolut non consente versamenti di contanti o assegni e non emette assegni circolari. Per compravendite, pratiche documentali o operazioni di importo elevato può essere utile poter parlare con una sede fisica, anche se disponibilità e costi cambiano da banca a banca.
Un'operazione elevata può inoltre generare verifiche antiriciclaggio presso qualunque intermediario. Revolut può chiedere documenti sull'origine dei fondi o limitare temporaneamente alcune funzioni durante i controlli. Non è una prova automatica di inaffidabilità, ma è un rischio operativo da considerare se dipendi da un solo conto.
Mutui e prestiti: Revolut non è più ferma a qualche anno fa
Questa è una delle cose cambiate rispetto alla vecchia versione della guida: oggi Revolut offre anche in Italia risultano disponibili prestiti personali da 2.000 a 50.000 euro, soggetti a requisiti, valutazione del merito creditizio e approvazione. Non ho invece trovato un mutuo residenziale Revolut commercializzato in Italia alla data della verifica.
Una banca tradizionale può offrire mutui, credito, carte di credito, deposito titoli, consulenza e prodotti di risparmio. Ma non tutte li includono nel conto e non sempre sono convenienti: vanno confrontati come prodotti separati.
Deposito e risparmio: separiamo il conto dai soldi che rendono
Il Deposito senza vincoli Revolut è un deposito a vista separato dal saldo operativo. Per Standard il tasso ordinario verificato è del 2% lordo fino a 3.000 euro e 1% oltre; gli interessi sono variabili, calcolati e liquidati ogni giorno, con ritenuta del 26%. Il documento del 20 agosto 2026 prevede anche una promozione al 3,50% per alcuni nuovi clienti, ma la escludo dal confronto perché temporanea e condizionata.
Il conto tradizionale della mia esperienza non remunerava il saldo ordinario. Alcune banche offrono però conti deposito, depositi vincolati, promozioni o conti remunerati: vanno confrontati a parte, senza attribuire "zero rendimento" all'intera categoria.
I soldi sono protetti allo stesso modo? Non proprio
Conto e deposito idonei sono offerti da Revolut Bank UAB, banca lituana autorizzata dalla BCE e regolamentata dalla Banca di Lituania, operativa in Italia tramite succursale. I depositi presso la banca sono coperti complessivamente fino a 100.000 euro per depositante dall'istituto pubblico lituano Deposit and Investment Insurance. Conto corrente e deposito si sommano ai fini del limite.
Una banca italiana aderente al FITD ha normalmente lo stesso limite nominale di 100.000 euro per depositante e banca, ma il fondo, il paese, l'organismo competente e la procedura non sono gli stessi. Investimenti e crypto in Revolut non sono coperti dalla garanzia bancaria del conto.
La garanzia dei depositi è importante, ma nella vita reale conta anche riuscire ad accedere al conto, parlare con l'assistenza e avere un'alternativa se parte una verifica. Avere un secondo conto può quindi essere una scelta di continuità operativa, non un giudizio sulla solidità di Revolut.
Quanto puoi risparmiare davvero, senza gonfiare i numeri
Nella prima versione avevo stimato 130-174 euro l'anno, ma quel totale mescolava commissioni risparmiate e interessi lordi. Rifacendo i conti, è più corretto tenere le due cose separate. Per il conto tradizionale uso soltanto le vecchie condizioni ricordate da me: 48 euro annui di canone, 1,50 euro per bonifico, 2% sul cambio e 4 euro per un prelievo estero. Non sono prezzi medi né un listino 2026.
Scenario 1 — Usi il conto solo per le basi
6 bonifici annui, niente viaggi, niente deposito.
Revolut: 0 € ricorrenti; 6,99 € nel primo anno se ordini la carta. Vecchio conto: 48 € canone + 9 € bonifici = 57 €.
Differenza costi: 50,01 € nel primo anno; 57 € dagli anni successivi.
Esclusi bollo, prelievi, servizi di filiale e carta del vecchio conto.
Scenario 2 — Lo usi come conto principale
12 bonifici, 500 € in valuta, 3.000 € sul deposito Standard.
Revolut: 6,99 € primo anno. Cambio feriale entro soglia: 0 € extra. Vecchio conto: 48 € + 18 € + 10 € = 76 €.
Rendimento Revolut: 60 € lordi, 44,40 € netti dopo ritenuta del 26%. Differenza costi: 69,01 €. Il rendimento netto è mostrato a parte.
Promozioni e bollo esclusi; giacenza ipotizzata sotto la soglia media di 5.000 €.
Scenario 3 — Viaggi e spendi in valuta
12 bonifici, 2.000 € cambiati in un solo mese feriale, 400 € di prelievi.
Revolut Standard: 10 € sul cambio oltre soglia + 4 € sui prelievi oltre soglia + 6,99 € carta = 20,99 € nel primo anno. Vecchio conto: 48 € + 18 € + 40 € cambio + 8 € prelievi = 114 €.
Differenza costi: 93,01 €.
Commissioni ATM, weekend, assicurazioni e costo di un eventuale piano Premium esclusi.
Risultato corretto: il risparmio non è una cifra universale. Negli esempi riproducibili va da circa 50 a 93 euro nel primo anno, prima degli eventuali interessi netti. Se il tuo conto attuale è gratuito, include bonifici e usa una carta conveniente all'estero, il vantaggio economico può ridursi molto o sparire.
Revolut può bastarti se...
- Ricevi lo stipendio tramite IBAN.
- Paghi con carta, smartphone o online.
- Fai bonifici e addebiti diretti SEPA.
- Gestisci tutto da app.
- Viaggi rispettando soglie e condizioni.
- Non versi contanti o assegni.
Una banca tradizionale può servirti ancora se...
- Versi contanti o assegni.
- Ti servono assegni circolari.
- Vuoi una filiale o assistenza telefonica dedicata.
- Hai servizi o condizioni specifiche collegate al conto.
- Usi consulenza, deposito titoli o prodotti specifici.
- Vuoi un secondo conto come backup in caso di verifica o blocco operativo.
La soluzione verso cui sto andando: ING come conto principale, Revolut al suo fianco
In questo momento non sto semplicemente tenendo aperto un vecchio conto di appoggio: sto spostando il mio conto principale dalla banca tradizionale a ING. La considero una soluzione ibrida, perché hai una banca con un'impostazione più tradizionale, ma gestisci quasi tutto da app e home banking.
Revolut continuerà comunque ad avere spazio per cambio valuta, viaggi, carte virtuali e quelle funzioni che trovo più immediate. ING, invece, può diventare il centro per stipendio, domiciliazioni e operatività bancaria quotidiana. Per me non è quindi una sfida in cui uno dei due deve sparire: è una divisione più ragionata dei ruoli.
Se vuoi seguire questo passaggio, trovi la mia esperienza nella guida completa a ING. Ho anche preparato un confronto dedicato tra ING e Revolut, così puoi capire quale dei due si adatta meglio alle operazioni che fai ogni mese.
"Non sto lasciando Revolut perché non mi trovi più bene. Sto semplicemente dando a ING il ruolo di conto principale e tenendo Revolut per le funzioni in cui continua a essere più comoda per me. È un passaggio graduale, non un cambio netto da un giorno all'altro."
Domande frequenti
Revolut può sostituire una banca tradizionale?
Può bastare se gestisci stipendio, carta, bonifici, addebiti e viaggi dall'app. Può essere utile affiancargli un altro conto se versi contanti o assegni, vuoi una filiale, cerchi una banca ibrida come ING o ti servono servizi non disponibili.
Posso ricevere lo stipendio su Revolut?
Sì. Comunichi al datore di lavoro l'IBAN associato al tuo conto. Controlla nell'app se hai già completato la migrazione all'IBAN italiano o se utilizzi ancora quello lituano.
Posso domiciliare le bollette?
Sì, gli addebiti diretti SEPA sono disponibili. Non è corretto promettere che qualunque creditore accetti senza problemi qualsiasi IBAN: in caso di rifiuto di un IBAN SEPA può esserci una discriminazione IBAN da contestare.
Posso versare contanti o assegni?
Revolut non offre una rete di filiali o sportelli per versare contanti e non consente il versamento di assegni. Per queste operazioni può servirti un altro conto.
Revolut offre assegni circolari?
No. Se ti serve un assegno circolare devi utilizzare un intermediario che offra il servizio e verificare modalità, tempi e costi.
Revolut offre mutui o prestiti in Italia?
I prestiti personali risultano disponibili in Italia per clienti idonei e sono soggetti a valutazione e approvazione. Non ho trovato un mutuo residenziale Revolut commercializzato in Italia alla data di questa revisione.
Quanto costa realmente Revolut Standard?
Il canone è 0 euro. Possono però esserci costi per consegna della carta, prelievi oltre soglia, cambio oltre limite o nel weekend, bonifici internazionali e servizi opzionali.
La carta fisica è gratuita?
La prima carta Standard ha emissione gratuita, ma la consegna standard nazionale indicata nel tariffario costa 6,99 euro. Il prezzo mostrato in app prima dell'ordine resta quello da controllare.
I bonifici sono sempre gratuiti?
I bonifici nazionali e SEPA in euro sono gratuiti secondo il tariffario Standard. Bonifici internazionali non SEPA, trasferimenti su carta e commissioni di banche intermediarie possono costare.
Come funziona il cambio valuta?
Standard usa il tasso Revolut, senza commissione aggiuntiva nei feriali entro 1.000 euro al mese. Oltre la soglia si applica l'1%; nel weekend può applicarsi l'1%. Il costo viene mostrato, quando possibile, prima dell'operazione.
Revolut conviene per viaggiare?
Può essere comodo per pagamenti e cambio, ma devi considerare soglia mensile, weekend, prelievi e commissioni del gestore ATM. Per viaggi frequenti confronta il costo di Standard con un piano premium e con la carta che già possiedi.
I depositi sono protetti come in una banca italiana?
Il conto e il Deposito senza vincoli idonei presso Revolut Bank UAB sono coperti complessivamente fino a 100.000 euro dal sistema lituano Deposit and Investment Insurance. Una banca italiana aderente usa normalmente il FITD: limite economico simile, ma fondo, paese e procedura non sono gli stessi.
Revolut applica il bollo?
Per un rapporto italiano può applicarsi l'imposta di bollo prevista dalla normativa, normalmente 34,20 euro annui se la giacenza media supera 5.000 euro, salvo esenzioni. La fiscalità di rapporti storici con IBAN LT e di prodotti diversi va verificata separatamente.
Quanto si può risparmiare in un anno?
Non esiste una cifra universale. Dipende dal conto che sostituisci, dalle condizioni personali, dai bonifici, dai viaggi, dai prelievi e dall'eventuale deposito. Gli scenari in pagina sono esempi riproducibili, non promesse.
È utile mantenere due conti?
Può esserlo se vuoi un backup operativo oppure se cerchi contanti, assegni, filiale o servizi bancari più tradizionali. Devi però controllare canoni, bolli, documenti e sicurezza di entrambi.
Il bonus da 10 euro è ufficiale?
No. È un'iniziativa personale di AlexToolsBox, pagata da Alex solo dopo la convalida del referral e nel rispetto delle condizioni pubblicate nella guida bonus.
Quali operazioni richiedono ancora una banca con filiale?
Soprattutto versamenti di contanti e assegni, richiesta di assegni circolari e alcune operazioni documentali o di importo elevato. Non tutte le banche con filiale offrono però gli stessi servizi o le stesse condizioni.
🚀 Revolut può fare al caso tuo?
Parti dalle funzioni e dai costi che usi davvero, poi controlla le condizioni mostrate oggi.
Se vuoi approfondire
- Guida completa a ING
- ING vs Revolut: quale conto conviene
- Guida completa a Revolut
- Confronta i piani
- Verifica la protezione dei depositi
- Calcola il rendimento del deposito
- Verifica le condizioni del bonus
- FAQ Revolut
- Guida alla tutela dei depositi
- Imposta di bollo sul conto corrente
Informazioni su questo confronto
Questa guida combina la mia esperienza diretta con documenti ufficiali: uso Revolut quotidianamente, e i costi della banca tradizionale descritti in pagina sono quelli del conto italiano che ho avuto per circa 15 anni, non una media di mercato. Non è consulenza bancaria, fiscale o finanziaria: condizioni, tassi, disponibilità e requisiti possono cambiare.
Ultimo aggiornamento: