
📌 In sintesi
Se vuoi aprire l'app, controllare il saldo, fare un bonifico e chiuderla senza perderti tra dieci sezioni, N26 è quella che guarderei per prima. Se invece viaggi, cambi valuta, vuoi remunerare una parte della liquidità o usare un programma a punti, Revolut ti lascia fare più cose.
Non significa che Revolut sia migliore o che N26 sia troppo semplice. Significa solo che partono dallo stesso conto digitale e arrivano a due esperienze diverse. Sul piano gratuito, poi, la sfida è molto più equilibrata di quanto sembri.
“Prima di guardare i piani Premium e Metal, scrivi le cinque operazioni che fai ogni mese. È il modo più veloce per capire quale conto ti serve davvero e per non pagare funzioni che resteranno lì a prendere polvere.”
Sembrano simili, ma nell'app si capisce subito la differenza
N26 e Revolut ti danno entrambe un conto, un IBAN, una carta e i bonifici. Se ti fermi alla scheda tecnica sembrano quasi intercambiabili. Appena inizi a usarle, però, la differenza diventa evidente.
N26 mantiene il conto al centro. Saldo, movimenti, carta, bonifici e Spaces sono facili da trovare. Revolut costruisce invece un ecosistema attorno al conto: valute, deposito, RevPoints, viaggi, investimenti, crypto e servizi che cambiano in base al piano.
Io non sceglierei in base al numero di pulsanti. Se quelle funzioni ti servono, Revolut è più completa. Se non ti servono, la maggiore pulizia di N26 è un vantaggio vero, non una mancanza.
Come ho fatto il confronto
Ho verificato questa pagina l'11 settembre 2026, partendo dalle guide di N26 e Revolut già riviste e separando sempre condizioni del conto, esperienza personale e promozioni. Per i prezzi e i limiti uso le condizioni più recenti disponibili nelle guide; per la parte regolamentare N26 considero distinti il provvedimento italiano e il limite imposto da BaFin al gruppo.
La mia esperienza, però, non pesa allo stesso modo: Revolut lo uso da anni e oggi ho Metal; N26 Standard l'ho aperto nel 2026 e lo sto ancora testando. Dove non ho una prova personale abbastanza lunga, non faccio finta di averla.
Le differenze in 30 secondi
- Vuoi un'app essenziale? N26.
- Vuoi cambiare e tenere più valute? Revolut.
- Viaggi spesso? N26 Go è più lineare; Revolut offre più livelli e servizi.
- Vuoi interessi sulla liquidità? Oggi il vantaggio pratico è Revolut.
- Vuoi un programma fedeltà? Revolut ha RevPoints; N26 non ha un equivalente generale.
- Vuoi separare le spese? Spaces N26 è più centrale; Pocket Revolut è dentro un ecosistema più ampio.
- Vuoi un secondo conto senza complicazioni? N26 è molto naturale.
Lo stato di N26 in Italia, senza titoli allarmistici
Questa è la parte su cui online si legge davvero di tutto: “blocco finito”, “blocco revocato”, “N26 ancora bloccata”. Messe così, sono frasi troppo semplici.
Tra il 25 ottobre e il 17 dicembre 2021 Banca d'Italia svolse un'ispezione sulla succursale italiana. Con il provvedimento del 28 marzo 2022 vietò l'acquisizione di nuovi clienti e l'offerta di nuovi prodotti e servizi ai clienti esistenti, dopo aver rilevato carenze nei presidi antiriciclaggio.
I clienti già acquisiti potevano continuare a utilizzare i rapporti esistenti, ma non è corretto dire che non furono coinvolti: il limite sui nuovi prodotti riguardava anche loro. Il limite alla crescita imposto da BaFin al gruppo N26 era una misura separata ed è terminato il 1° giugno 2024.
Dalla fine di giugno 2024 N26 ha ripreso parzialmente le aperture in Italia. Nella comunicazione dell'ottobre 2024 parlava ancora del lavoro necessario per arrivare alla rimozione totale delle restrizioni esistenti.
N26 accetta attualmente nuovi clienti italiani, ma questo non equivale a una revoca formale e totale del provvedimento. In parole semplici: oggi puoi aprire il conto, senza che questo basti per scrivere che l'intero provvedimento italiano sia stato formalmente revocato.
“Quando leggi che il blocco N26 è finito, chiediti di quale blocco si parla. Limite BaFin, ripresa delle aperture in Italia e revoca formale del provvedimento non sono la stessa cosa.”
N26 Standard vs Revolut Standard: il confronto che farei per primo
Io partirei dai due conti gratuiti, prima ancora di guardare Premium, Go o Metal. Per molte persone sono già sufficienti e ti permettono di capire la filosofia delle due app senza pagare un canone.
| Voce | N26 Standard | Revolut Standard |
|---|---|---|
| Canone | 0 €/mese | 0 €/mese |
| IBAN | Italiano | Italiano sui rapporti aperti o migrati; possibili LT storici |
| Carta virtuale | Inclusa | Inclusa |
| Carta fisica | 10 € una tantum | Carta Standard senza canone; consegna mostrata prima dell'ordine |
| Bonifici | SEPA ordinari e istantanei | SEPA ordinari e istantanei |
| Prelievi | 3 al mese gratuiti in euro | 200 € o 5 prelievi; poi 2%, minimo 1 € |
| Pagamenti in valuta | Tasso Mastercard, senza maggiorazione N26 | Cambio entro la soglia del piano; fair usage oltre limite |
| Risparmio remunerato | Instant Savings non considerato disponibile in Italia senza conferma | Deposito senza vincoli a tasso variabile |
| Organizzazione | Funzioni base; Spaces completi dai piani superiori | Pocket e strumenti di budget |
| Assistenza | Chat; telefono sui piani a pagamento | Chat in-app; condizioni aggiuntive secondo piano |
| Protezione | EdB fino a 100.000 € complessivi | Schema lituano IID fino a 100.000 € complessivi |
| Bonus | Invita amici con condizioni variabili | Referral variabile; eventuale vantaggio Alex separato |
| Limite principale | Carta fisica a pagamento e meno funzioni extra | Soglie su ATM e cambio; app più affollata |
Se vuoi un conto con IBAN italiano, carta virtuale e bonifici, senza aggiungere troppe cose, N26 Standard è più immediato. Se già sul gratuito vuoi deposito, Pocket, cambio valuta e RevPoints, Revolut Standard apre più possibilità, ma devi fare più attenzione alle soglie.
“Il miglior conto gratuito non è quello con più caselle verdi in tabella. È quello che resta gratuito dopo le operazioni che fai davvero.”
I piani a pagamento non hanno equivalenti perfetti
Smart e Plus sono i primi gradini, ma risolvono problemi diversi. Go e Premium si incontrano sul viaggio. Metal contro Metal sembra il confronto più naturale, però N26 continua a puntare sulla semplicità mentre Revolut aggiunge servizi, abbonamenti e punti. Ultra, invece, non ha un vero equivalente N26.
| Fascia | Piano | Canone | Cosa aggiunge davvero | Per chi lo vedo |
|---|---|---|---|---|
| Intermedia | N26 Smart | 4,90 €/mese | Carta fisica, fino a 10 Spaces, automazioni e telefono | Chi vuole organizzare meglio il conto |
| Intermedia | Revolut Plus | 3,99 €/mese | Protezioni acquisti e vantaggi extra | Chi userebbe davvero le protezioni |
| Viaggio | N26 Go | 9,90 €/mese | Prelievi fuori euro senza commissione N26 e assicurazioni viaggio | Viaggiatore che vuole poche complicazioni |
| Viaggio | Revolut Premium | 9,99 €/mese | Cambio più ampio, 400 € ATM, assicurazioni, abbonamenti e più punti | Chi usa valute e servizi inclusi |
| Premium | N26 Metal | 16,90 €/mese | Carta metallica, 8 prelievi euro, coperture e assistenza dedicata | Chi vuole il pacchetto N26 completo |
| Premium | Revolut Metal | 15,99 €/mese | Carta metallica, 800 € ATM, coperture, abbonamenti, deposito e più punti | Uso intenso e funzioni realmente sfruttate |
| Alta | Revolut Ultra | 55 €/mese, prezzo introduttivo | 2.000 € ATM, lounge, coperture e servizi premium | Solo se sostituisce spese che sostieni già |
Qui farei attenzione a un errore molto comune: sommare il valore teorico di tutti i vantaggi e concludere che il piano si ripaga da solo. Se non avresti comprato quell'abbonamento o non useresti quella polizza, per te il suo valore è vicino a zero.
Carta e prelievi: guarda come prelevi, non solo quanto
Sul gratuito entrambe includono la carta virtuale. N26 Standard fa pagare 10 € per la carta fisica; Revolut Standard non applica un canone alla carta base, ma può chiedere la consegna. Per questo non scriverei “carta fisica gratuita” senza aggiungere il pezzo sulla spedizione.
N26 conta soprattutto il numero di prelievi gratuiti in euro. Revolut usa una doppia soglia per importo e numero. Se prelevi spesso piccole cifre, le due formule possono produrre risultati molto diversi. E resta sempre possibile la commissione applicata direttamente dal gestore dell'ATM.
Le funzioni chiave, viste nell'app
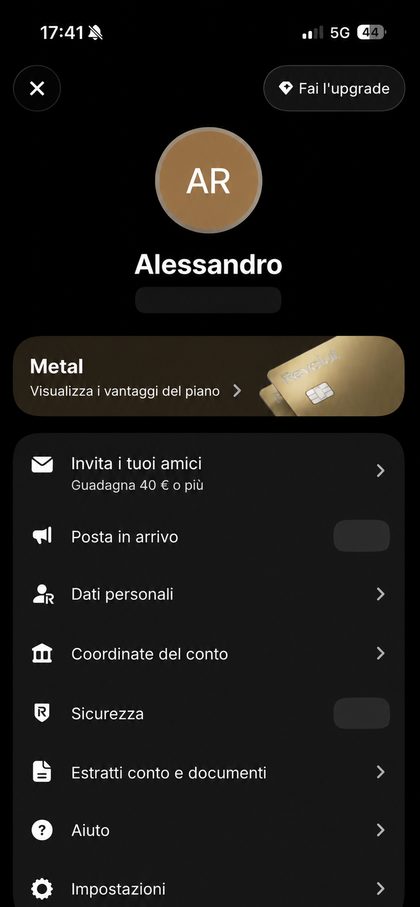
Screenshot reali presi dal mio account, non immagini di stock: la prova visiva dei punti della tabella sopra, non un giro turistico nell'interfaccia.
N26
Revolut
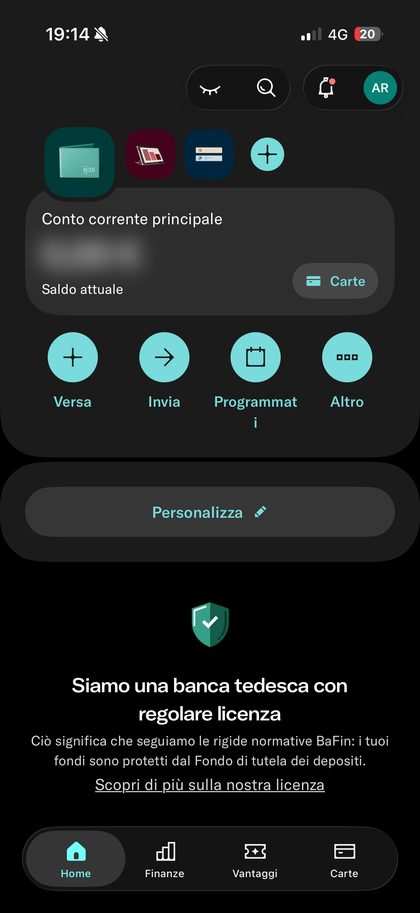
Un solo conto, nessun piano mostrato
5 piani, da 0€ a 55€/mese (Metal attivo)
Altre funzioni, non direttamente confrontabili
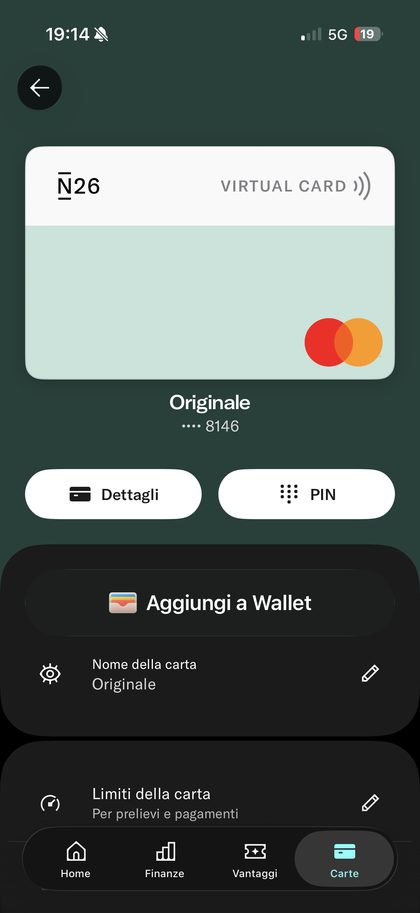
Carta N26
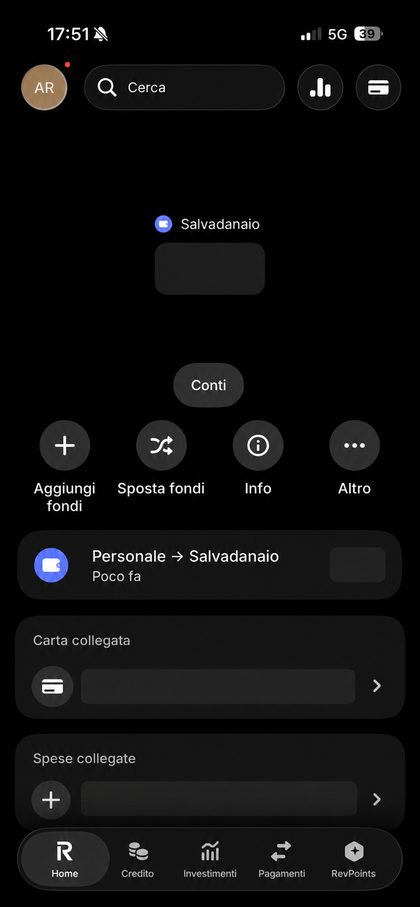
Salvadanaio Revolut (Vaults)
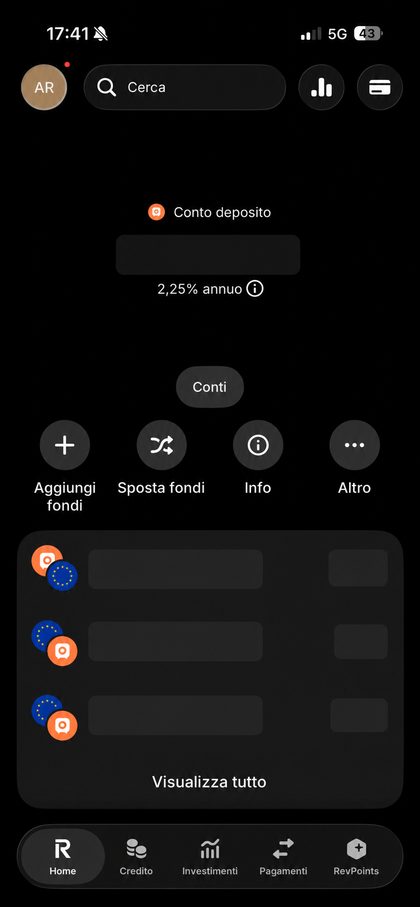
Conto deposito Revolut (2,25% annuo)
Cambio e viaggi: qui non darei una vittoria automatica a Revolut
Revolut è più flessibile: puoi tenere più valute, cambiarle in app e avere soglie migliori salendo di piano. Devi però controllare limite mensile, fair usage, eventuali condizioni del weekend e valuta coinvolta. “Cambio illimitato” non vuol dire che ogni conversione sia gratuita in qualsiasi momento.
N26 è meno sofisticata, ma sui pagamenti in valuta è molto semplice: usa il tasso Mastercard e non aggiunge una propria commissione. La differenza più importante arriva sui prelievi fuori euro, dove Go e Metal eliminano la commissione N26.
Per questo, se cambi valuta prima del viaggio o vuoi tenere saldi in monete diverse, guarderei Revolut. Se vuoi semplicemente pagare all'estero senza gestire un portafoglio multivaluta, N26 resta più interessante di quanto raccontino molti confronti.
“All'estero scegli sempre la valuta locale. Se accetti la conversione proposta dal terminale o dall'ATM, il cambio non lo sta facendo né N26 né Revolut.”
Risparmio remunerato: oggi Revolut ha qualcosa di concreto
Il Deposito senza vincoli Revolut è un prodotto bancario separato dal saldo principale. Sposti il denaro nel deposito, continui ad averlo disponibile e maturi interessi. Il tasso non è unico: cambia per piano e, in alcuni casi, per scaglione.
Alla verifica del 20 agosto 2026: Standard e Plus offrivano il 2% lordo fino a 3.000 € e l'1% oltre; Premium il 2% fino a 6.000 € e l'1,25% oltre; Metal il 2,25% fino a 100.000 € e il 2% oltre; Ultra il 2,5% fino a 100.000 € e il 2% oltre. Sono tassi variabili, non una promessa permanente.
Il limite contrattuale del deposito non va confuso con la garanzia: conto e deposito si sommano ai fini dei 100.000 € complessivi per depositante presso Revolut Bank UAB. Per il cliente privato residente in Italia, la guida Revolut indica l'applicazione della ritenuta del 26% da parte della succursale italiana.
Instant Savings N26 esiste in alcuni mercati, ma non lo tratto come prodotto disponibile in Italia finché non risulta attivabile sul profilo italiano con condizioni locali verificabili. Dire che N26 “non ha mai avuto interessi” sarebbe impreciso; presentarlo come vantaggio italiano sarebbe altrettanto sbagliato.
“Il tasso più alto non rende automaticamente conveniente Metal o Ultra. Prima sottrai il canone annuale: con poca liquidità, il piano gratuito può lasciarti più interessi netti.”
RevPoints: punti sì, cashback no
I RevPoints sono punti, non euro. Dopo l'attivazione li accumuli sulle transazioni idonee: Standard e Plus 1 punto ogni 10 €, Premium ogni 4 €, Metal ogni 2 € e Ultra ogni 1 €.
Prelievi, bonifici, crypto, servizi finanziari, imposte, utenze e diverse altre categorie non generano punti. I punti scadono dopo tre anni, non puoi convertirli liberamente in denaro e il loro valore cambia in base al riscatto, per esempio miglia, soggiorni o gift card.
N26 non risulta avere un programma generale equivalente. Può offrire vantaggi o promozioni collegati ai piani, ma non li metterei nella stessa casella di RevPoints solo per riempire la tabella.
Spaces o Pocket: due modi diversi di mettere ordine
Gli Spaces N26 sono una parte centrale dell'app. Da Smart puoi crearne fino a dieci, impostare automazioni e usare gli Shared Spaces con altri utenti idonei. Non sono però dieci nuovi conti e non moltiplicano la protezione dei depositi.
I Pocket Revolut funzionano bene se sei già dentro l'ecosistema e vuoi separare obiettivi, spese o pagamenti ricorrenti. Sono flessibili, ma convivono con molte più sezioni. Qui sceglierei soprattutto in base al modo in cui ti piace vedere il denaro: N26 più pulita, Revolut più ricca.
Sicurezza: la nazionalità del fondo non decide il vincitore
| Voce | N26 | Revolut |
|---|---|---|
| Entità | N26 Bank SE, Succursale Italiana | Revolut Bank UAB, succursale italiana |
| Autorità | BaFin, Bundesbank e BCE; Banca d'Italia per le competenze sulla succursale | Banca di Lituania e BCE; Banca d'Italia per la succursale |
| Schema applicabile | Entschädigungseinrichtung deutscher Banken, EdB | Deposit and Investment Insurance, schema lituano IID |
| Limite | 100.000 € per depositante e banca | 100.000 € per depositante e banca |
| Coperti | Saldo e depositi idonei; gli Spaces rientrano nel totale | Saldo e Deposito senza vincoli idonei, cumulati |
| Esclusi | Investimenti, crypto e perdite di mercato | Investimenti, crypto e prodotti di entità diverse |
| Reclami | N26, poi ABF e canali indicati nei documenti quando applicabili | Revolut, poi ABF e organismi indicati per entità e prodotto |
| Storico regolamentare | Provvedimento italiano 2022; aperture riprese parzialmente nel 2024 | Nessun provvedimento italiano equivalente trattato in questa pagina |
| Assistenza | Chat; telefono e priorità secondo piano | Chat in-app; canali aggiuntivi secondo piano |
Non direi che N26 è più sicura perché usa lo schema tedesco, né che Revolut lo è perché ha più controlli nell'app. Guarderei l'entità che tiene i soldi, quale prodotto stai usando, come si cumula la garanzia e quanto facilmente riesci a ottenere assistenza quando qualcosa non va.
Bonus: qui bisogna dire chiaramente chi paga
N26 mostra un programma Invita amici nell'app. Importo, requisiti e destinatario della ricompensa possono cambiare. Se le condizioni non prevedono un premio per l'invitato, non ha senso chiamarlo “bonus di benvenuto” per chi apre.
Il referral Revolut ufficiale premia normalmente l'invitante quando il nuovo utente completa tutti i passaggi entro la scadenza. Gli eventuali 10 € per chi legge sono invece pagati personalmente da AlexToolsBox, dopo la convalida. Non sono un bonus ufficiale Revolut.
Prima di aprire controlla sempre requisiti, operazioni richieste, termine della campagna e modalità di richiesta. Per N26 trovi i dettagli nella guida bonus N26; per Revolut nella guida bonus Revolut.
Quando sceglierei N26
Sceglierei N26 se vuoi un conto digitale che non provi a diventare una super-app. Standard va bene per partire senza canone; Smart se vuoi davvero usare Spaces e automazioni; Go se viaggi e vuoi condizioni più semplici fuori euro; Metal se useresti coperture e assistenza premium.
La vedo bene anche come secondo conto: la apri per separare una parte delle spese e non devi imparare un ecosistema enorme.
Quando sceglierei Revolut
Sceglierei Revolut se vuoi gestire valute, viaggi, deposito e programma fedeltà nella stessa app. Standard è già sufficiente per iniziare; Premium e Metal hanno senso se sfrutti cambio, prelievi, assicurazioni e servizi inclusi. Ultra lo valuterei solo facendo i conti voce per voce.
Come conto principale può essere molto completa, ma più funzioni significano anche più condizioni da conoscere. Non partirei da Metal solo perché è il piano che uso io.
Il mio verdetto, profilo per profilo
- Conto gratuito: N26 per semplicità, Revolut per quantità di funzioni.
- Conto principale: Revolut se useresti davvero l'ecosistema; N26 se vuoi un conto più pulito.
- App essenziale: N26.
- Cambio valuta: Revolut per flessibilità; N26 per pagamenti senza complicazioni.
- Viaggi: N26 Go o Revolut Premium/Metal, in base alle operazioni.
- Prelievi: dipende da numero, importo e valuta.
- Risparmio remunerato: Revolut, allo stato attuale.
- Programma fedeltà: Revolut.
- Assicurazioni: nessun vincitore senza leggere polizza, massimali e franchigie.
- Assistenza: valuta il piano che pagheresti davvero.
- Sicurezza: pareggio sul limite ordinario, con schemi e storici diversi.
- Secondo conto: N26 per separare con semplicità, Revolut per aggiungere valute e servizi.
La mia esperienza, senza trasformarla in una regola
Revolut è il conto che uso da anni come rapporto principale e oggi ho Metal. Ho provato pagamenti, bonifici, carta, cambio, prelievi, Deposito senza vincoli e RevPoints. Metal si incastra bene nel mio utilizzo, ma non significa che convenga a chi tiene pochi soldi sul deposito o non usa i servizi inclusi.
N26 Standard l'ho aperto a luglio 2026. Nel mio caso l'apertura ha richiesto circa dieci minuti. Ho verificato IBAN italiano, carta virtuale, app e operatività di base; ho ricevuto anche la carta fisica e sto ampliando i test su bonifici e prelievi. I miei dieci minuti non sono una promessa: verifica dell'identità e controlli possono richiedere più tempo.
Non ho ancora uno storico sufficiente su assistenza complessa N26, Shared Spaces, assicurazioni e Instant Savings. Su questi punti uso le condizioni ufficiali e non li presento come esperienza personale.
Domande frequenti
N26 o Revolut costa meno?
Entrambe hanno un piano senza canone. Il costo reale dipende da carta fisica, consegna, prelievi, cambio e funzioni che usi.
Quale conviene come conto principale?
N26 è più essenziale; Revolut offre più funzioni. La scelta dipende dalle operazioni, dall'assistenza e dalla complessità che vuoi gestire.
Quale ha la carta migliore?
Non c'è una carta migliore per tutti. Sul gratuito entrambe includono la virtuale; sulla fisica cambiano costi, consegna e vantaggi del piano.
Quale conviene all'estero?
Revolut è più flessibile sulle valute; N26 Go è molto lineare per pagamenti, prelievi fuori euro e coperture viaggio.
Quale applica meno costi sul cambio?
N26 usa il tasso Mastercard sui pagamenti. Revolut applica condizioni diverse per piano, soglia e momento della conversione.
N26 è disponibile in Italia?
Sì, N26 accetta attualmente nuovi clienti italiani.
Il provvedimento di Banca d'Italia è terminato?
L'onboarding è ripreso parzialmente nel 2024. Apertura disponibile e revoca formale totale del provvedimento non sono la stessa cosa.
Quale remunera la liquidità?
Revolut offre il Deposito senza vincoli con tasso variabile. Instant Savings N26 non viene considerato disponibile in Italia senza conferma nel profilo.
N26 ha un programma fedeltà?
Non risulta un equivalente generale di RevPoints. Promozioni e vantaggi dei piani N26 non sono la stessa cosa di un programma a punti.
Quale protegge meglio i depositi?
Nessun vincitore in base alla nazionalità. I rispettivi schemi coprono i depositi idonei fino a 100.000 € per depositante e banca.
Entrambi hanno IBAN italiano?
N26 assegna IBAN italiano. Revolut lo assegna ai rapporti aperti o migrati sulla succursale italiana; possono esistere rapporti storici LT.
Quale conviene come secondo conto?
N26 se vuoi separare le spese con semplicità; Revolut se vuoi aggiungere valute, viaggio, deposito o punti al conto principale.
Come funzionano i bonus?
I programmi cambiano. L'eventuale vantaggio Revolut per il lettore è un'iniziativa personale AlexToolsBox; il programma N26 segue condizioni proprie.
I link sono affiliati?
Sì, alcuni link sono referral o affiliati. AlexToolsBox può ricevere una commissione o ricompensa senza costi aggiuntivi per te.
Approfondisci ogni servizio
- 🏦 Guida completa a N26: piani, IBAN, sicurezza e disponibilità italiana.Come funziona · Piani · Interessi · Sicurezza · Bonus · FAQ
- 💳 Guida completa a Revolut: piani, deposito, RevPoints, sicurezza e bonus.Come funziona · Piani · Sicurezza · Deposito · RevPoints · Bonus · FAQ
Quindi, N26 o Revolut?
Se vuoi la risposta corta, eccola: N26 la vedo meglio per chi cerca semplicità, Revolut per chi sfrutta davvero le funzioni in più. Sul conto gratuito non proclamerei un vincitore; sui viaggi dipende da cambio e prelievi; sul risparmio remunerato oggi Revolut ha un vantaggio concreto; sull'app essenziale N26 resta più convincente.
Io uso Revolut come conto principale, ma non è questo il motivo per cui la sceglierei. Allo stesso modo, lo storico regolamentare di N26 merita di essere spiegato, non usato come scorciatoia per bocciarla. Il conto giusto è quello che copre le tue operazioni reali con meno costi e meno complicazioni.
🚀 Hai ristretto la scelta?
Apri la guida del conto che ti interessa e ricontrolla piano, costi e condizioni prima di registrarti. I primi due pulsanti sono collegamenti commerciali.
N26: possibile referral. Revolut: possibile referral e iniziativa personale. Nessun costo aggiuntivo per te.
Informazioni su questo confronto
Questa pagina combina la mia esperienza personale con le condizioni ufficiali e le guide di N26 e Revolut già riviste. Non è consulenza bancaria, fiscale, assicurativa o finanziaria. Costi, tassi, bonus e disponibilità possono cambiare: prima di scegliere controlla sempre ciò che vedi nell'app e nei documenti ufficiali.
Trasparenza: alcuni link presenti nella pagina sono referral o affiliati. Se li utilizzi, AlexToolsBox può ricevere una commissione o una ricompensa, senza costi aggiuntivi per te. L'eventuale bonus personale Revolut e il programma N26 seguono condizioni diverse, spiegate nelle rispettive guide.
Ultimo aggiornamento: